


Neste artigo:
Contexto
A proposta começa no orçamento
Desconto alto chama atenção, mas não compensa uma parcela que volta a atrasar. O objetivo é trocar uma obrigação desorganizada por um compromisso sustentável.
Proteja primeiro as despesas que mantêm a casa funcionando.
Quando este método ajuda
- Há mais de uma dívida para negociar.
- A oferta chegou por telefone ou mensagem.
- A parcela parece baixa, mas o prazo é longo.
- Existe pressão para decidir imediatamente.
- A renda varia de um mês para outro.
Guia prático
Descubra sua margem real
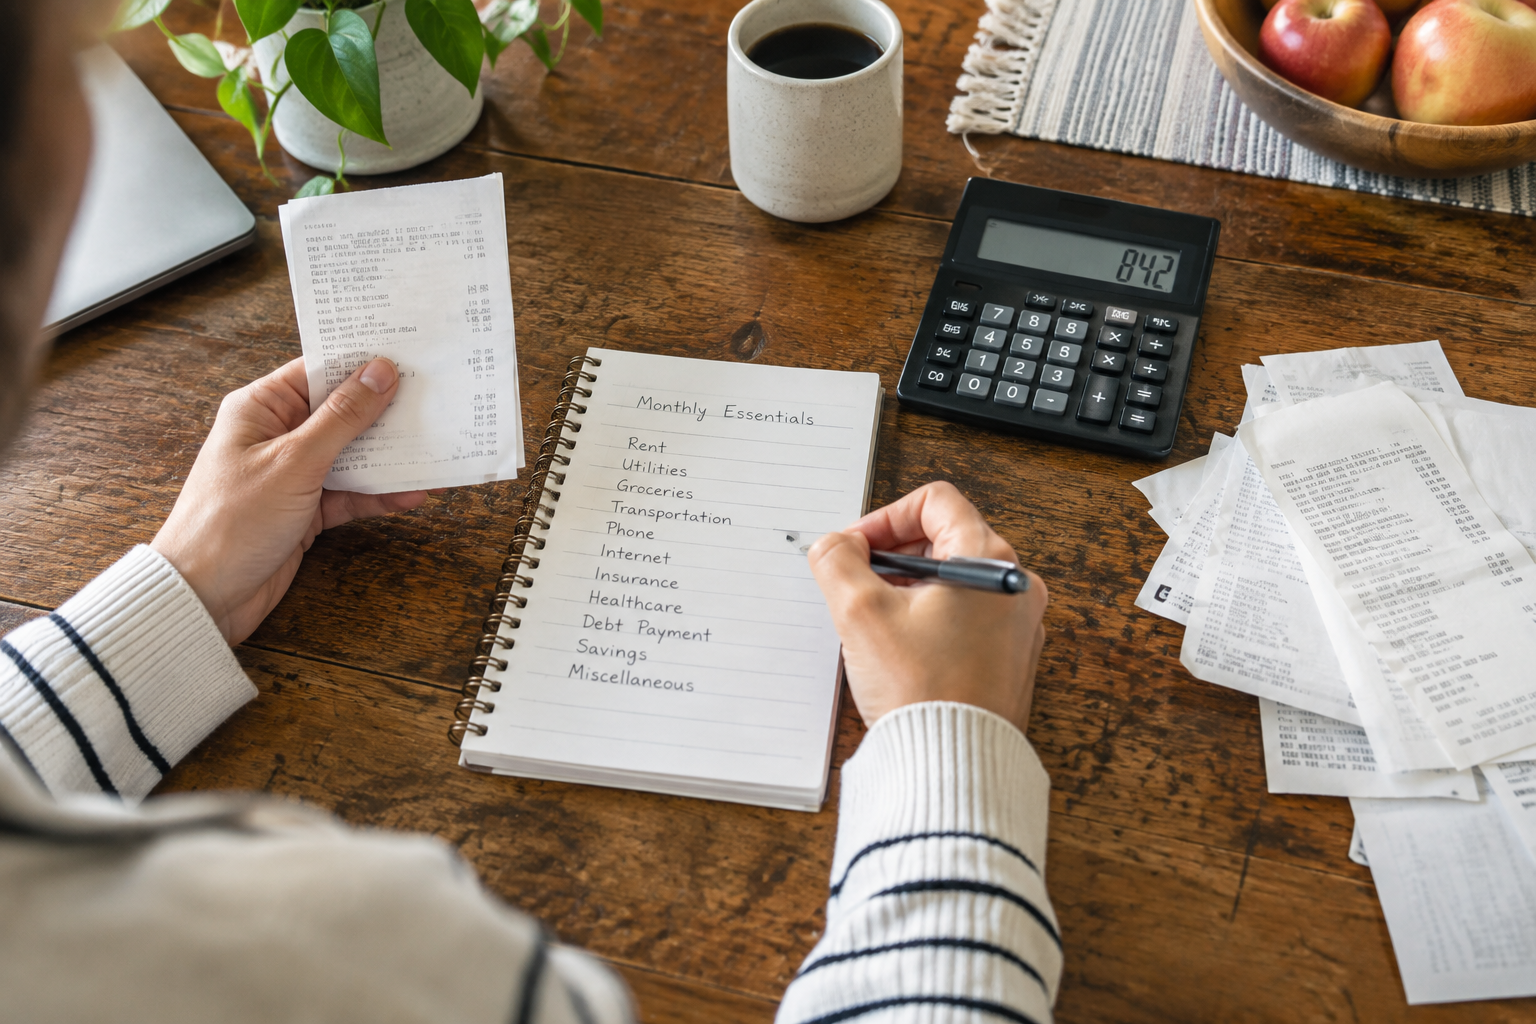
Use a renda líquida prudente, subtraia essenciais, compromissos atuais e uma margem para imprevistos. Não ofereça todo o valor restante. Se a renda varia, considere um mês mais fraco, não o melhor.
Guia prático
Compare custo total, não só desconto
Duas propostas com a mesma parcela podem ter entradas, prazos e totais muito diferentes. Registre valor à vista, entrada, parcela, quantidade, total final, juros, encargos e regra em caso de atraso.
Guia prático
Negocie em oito passos
- Confirme a dívida e o credor.
- Atualize o orçamento essencial.
- Defina o teto da parcela.
- Peça opções à vista e parceladas.
- Compare o custo total.
- Leia condições por escrito.
- Valide canal e forma de pagamento.
- Guarde acordo e comprovantes.
Guia prático
Cuidados antes de aceitar
- Não informe senhas ou códigos.
- Não pague boleto sem validar beneficiário.
- Evite nova dívida para dar entrada.
- Não aceite parcela acima da margem.
- Confira quando e como o cadastro será atualizado.
- Desconfie de urgência e promessa de quitação sem documento.
Tire suas dúvidas
Perguntas frequentes
Devo aceitar o maior desconto?+
Só se o valor couber sem comprometer despesas essenciais e sem criar outra dívida.
Posso pedir a proposta por escrito?+
Sim. Condições claras ajudam a conferir valores, prazos e consequências.
Onde negociar com segurança?+
Use canais oficiais do credor e plataformas públicas reconhecidas, como Consumidor.gov.br quando aplicável.
E se a parcela atrasar?+
Confira no acordo os encargos e as consequências; se houver risco, renegocie antes do vencimento.
Referências
Fontes e leitura oficial
Conteúdo consultado em 13/09/2026.
Guia prático
Aviso importante
Conteúdo educativo. Condições jurídicas e financeiras variam; confirme documentos e procure orientação habilitada quando necessário.

