


Neste artigo:
- 01. A fatura não é apenas um boleto
- 02. Separe compras, parcelas e crédito
- 03. Confira a fatura em sete passos
- 04. Exemplo: o total aumentou sem uma compra grande
- 05. Compra desconhecida exige rapidez e canal oficial
- 06. Registre a contestação e acompanhe
- 07. Faça uma revisão antes do próximo pagamento
- 08. Aplicação e conexão com o planejamento
- 09. Verificação final antes de agir
- 010. Rotina de manutenção
- 011. Aviso importante
- 012. Dúvidas frequentes
- 013. Referências
Contexto
A fatura não é apenas um boleto
Ela reúne compras do período, parcelas antigas, possíveis tarifas, estornos, pagamentos e informações sobre alternativas de quitação. Conferir somente o total pode esconder uma duplicidade, uma assinatura esquecida ou uma compra que você não reconhece.\n\nA revisão também evita escolher uma opção de pagamento sem entender que o saldo restante pode se transformar em crédito com juros e encargos.
Guia prático
Separe compras, parcelas e crédito
Compra à vista no cartão entra na fatura do período. Compra parcelada pelo estabelecimento reaparece conforme o número de parcelas. Parcelamento da fatura e crédito rotativo são operações de crédito do emissor e envolvem encargos.\n\nNa fatura, observe o valor total, a data de vencimento, o limite e a área de alternativas de pagamento. Para comparar crédito, procure taxa, encargos, Custo Efetivo Total e valor total a pagar.
Guia prático
Confira a fatura em sete passos
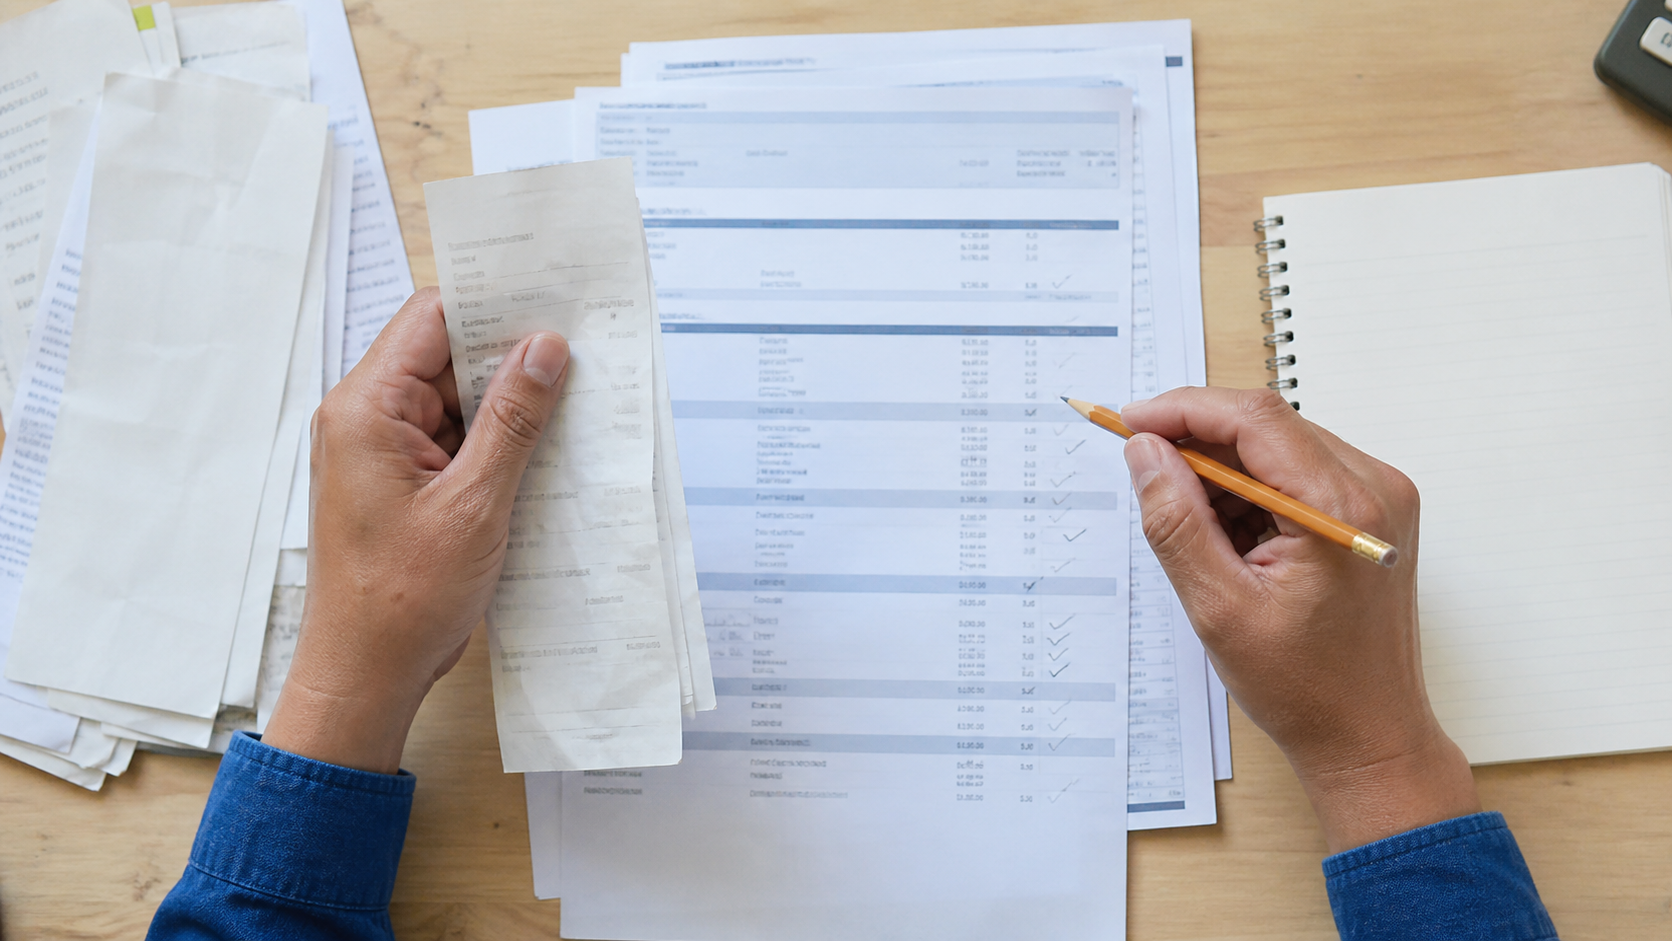 \n\n1. Abra a fatura pelo aplicativo ou site oficial.\n2. Confirme titular, período, vencimento e valor total.\n3. Compare cada compra com recibos, e-mails e histórico de pedidos.\n4. Marque parcelas e confira o número atual e o total contratado.\n5. Verifique estornos, créditos, anuidade, tarifas e encargos.\n6. Identifique pagamentos anteriores e eventual saldo financiado.\n7. Só então escolha a forma de pagamento e guarde o comprovante.
Guia prático
Exemplo: o total aumentou sem uma compra grande
Uma fatura ficou R$ 180 acima do esperado. A conferência mostra uma parcela já prevista, uma assinatura renovada, uma compra duplicada e encargos de saldo anterior. O titular reconhece a parcela, decide avaliar a assinatura, procura o estabelecimento sobre a duplicidade e consulta no aplicativo oficial como o saldo anterior foi financiado.\n\nEm vez de tratar o aumento como um único gasto, ele separa cada causa e toma a ação adequada para cada lançamento.
Guia prático
Compra desconhecida exige rapidez e canal oficial
Não clique em links recebidos por mensagem e não informe senha, código de autenticação ou número completo do cartão. Acesse diretamente o aplicativo, o site ou o telefone oficial do emissor. Siga as orientações para bloquear o cartão, se necessário, e abrir a contestação.\n\nPrazos, documentos, crédito provisório e forma de pagamento durante a análise variam por instituição e caso. Guarde protocolos e confirme com o emissor como proceder com a parte reconhecida da fatura para evitar encargos indevidos.
Guia prático
Registre a contestação e acompanhe
 \n\nAnote data, valor, nome exibido e motivo da dúvida. Se houver desacordo comercial, guarde comprovantes de contato com o estabelecimento, nota fiscal, pedido e evidências de entrega ou cancelamento.\n\nAcompanhe o protocolo até a conclusão e confira as próximas faturas. Um crédito provisório pode ser revertido se a contestação for negada, conforme análise e regras da instituição.
Guia prático
Aplicação e conexão com o planejamento
O objetivo é conferir lançamentos, parcelas, estornos, juros e compras não reconhecidas. Use dados confirmados, preserve despesas essenciais e mantenha margem para imprevistos. Não trate limite, projeção ou valor ainda não recebido como renda disponível.
Escreva premissas, prazo e resultado esperado. Uma decisão sustentável precisa funcionar também com renda menor ou custo essencial maior. Se depender de crédito caro, atraso ou resgate apressado, reduza valor, aumente prazo ou adie.
Continue por este guia relacionado e esta leitura complementar. Os links aprofundam etapas que não devem ser decididas isoladamente.
Guia prático
Verificação final antes de agir
- Defina o problema e a prioridade.
- Reúna extratos, contratos e documentos.
- Calcule custo total e impacto nos próximos meses.
- Confirme prazo, liquidez, risco e condição de saída.
- Compare alternativas equivalentes.
- Execute pelo canal oficial e guarde comprovantes.
- Revise o resultado no fechamento mensal.
Confirme regras atuais em https://www.bcb.gov.br/meubc/faqs/p/cartao-de-credito. Nunca compartilhe senha, código ou acesso remoto. Verifique instituição, endereço e beneficiário por canal independente.
Acompanhe execução e resultado líquido. Movimento de dinheiro não significa progresso: procure redução de custo, aumento de proteção ou avanço concreto da meta. Se houver desvio, identifique a causa e escolha uma correção mensurável.
Guia prático
Rotina de manutenção
Faça uma revisão semanal curta para conferir lançamentos, compromissos futuros, saldo realmente disponível e próxima ação. No fim do mês, atualize valores, arquive documentos e registre o aprendizado.
Preserve moradia, alimentação, saúde, transporte e capacidade de trabalhar. Em decisões compartilhadas, combine responsabilidade, calendário e limite que exige conversa.
Este conteúdo é educativo. Regras mudam, e questões jurídicas, tributárias ou de investimento podem exigir profissional habilitado e análise individual.
Guia prático
Aviso importante
Este conteúdo é educativo e não substitui orientação financeira, jurídica ou de defesa do consumidor individualizada. Contratos, encargos, prazos e procedimentos de contestação variam. Consulte a fatura, o contrato e os canais oficiais do emissor. Em caso de fraude ou conflito não resolvido, procure os órgãos competentes.
Tire suas dúvidas
Dúvidas frequentes
Nome estranho na fatura significa fraude?+
Não necessariamente. O nome do estabelecimento no extrato pode ser diferente da marca conhecida. Consulte os detalhes pelo canal oficial e conteste se continuar sem reconhecer.
Posso deixar de pagar toda a fatura ao contestar uma compra?+
Não presuma isso. Confirme imediatamente com o emissor como tratar o valor contestado e como pagar a parte reconhecida enquanto a análise ocorre.
Pagamento mínimo é apenas uma parcela comum?+
Não. O saldo não pago pode entrar no crédito rotativo ou em outra forma de financiamento prevista. Verifique encargos, CET e valor final.
O que devo guardar após pagar?+
Guarde o comprovante, a fatura conferida e protocolos de qualquer contestação ou negociação até confirmar os lançamentos seguintes.
Referências
Referências
- Banco Central — Cartão de crédito: https://www.bcb.gov.br/cidadaniafinanceira/cartaodecredito/\n- Banco Central — Perguntas frequentes sobre cartão: https://www.bcb.gov.br/meubc/faqs/s/cartao\n- Banco Central — Documento Descritivo do Crédito para cartão: https://www.bcb.gov.br/meubc/faqs/p/documento-descritivo-do-credito-ddc-para-as-operacoes-com-cartao-de-credito\n- CAIXA — Contestação de compra no cartão: https://www.caixa.gov.br/atendimento/aplicativos/app-cartoes/contestacao/Paginas/default.aspx\n- CAIXA — Perguntas frequentes sobre cartões: https://www.caixa.gov.br/voce/cartoes/perguntas-frequentes/Paginas/default.aspx\n\nRevisão editorial e YMYL: 24/08/2026.

