


Neste artigo:
Contexto
Um mês termina, o próximo começa melhor
O fechamento financeiro mensal transforma extratos, faturas e anotações em decisões concretas. Em meia hora, você consegue corrigir diferenças, entender para onde o dinheiro foi e preparar o próximo mês sem começar do zero.
A proposta não é criar uma contabilidade complexa. É obter uma fotografia confiável do seu dinheiro e sair da revisão com poucas ações claras.
Para quem este fechamento serve
Este roteiro serve para quem usa planilha, aplicativo, caderno ou apenas extratos bancários. Também ajuda casais e famílias que precisam conversar sobre o dinheiro sem transformar a revisão em uma cobrança.
Se há contas atrasadas ou dívidas, use o encontro primeiro para proteger despesas essenciais e mapear vencimentos. Quando a situação exigir renegociação ou orientação individual, procure os canais oficiais do credor e apoio profissional.
Guia prático
Os quatro números que você precisa conhecer
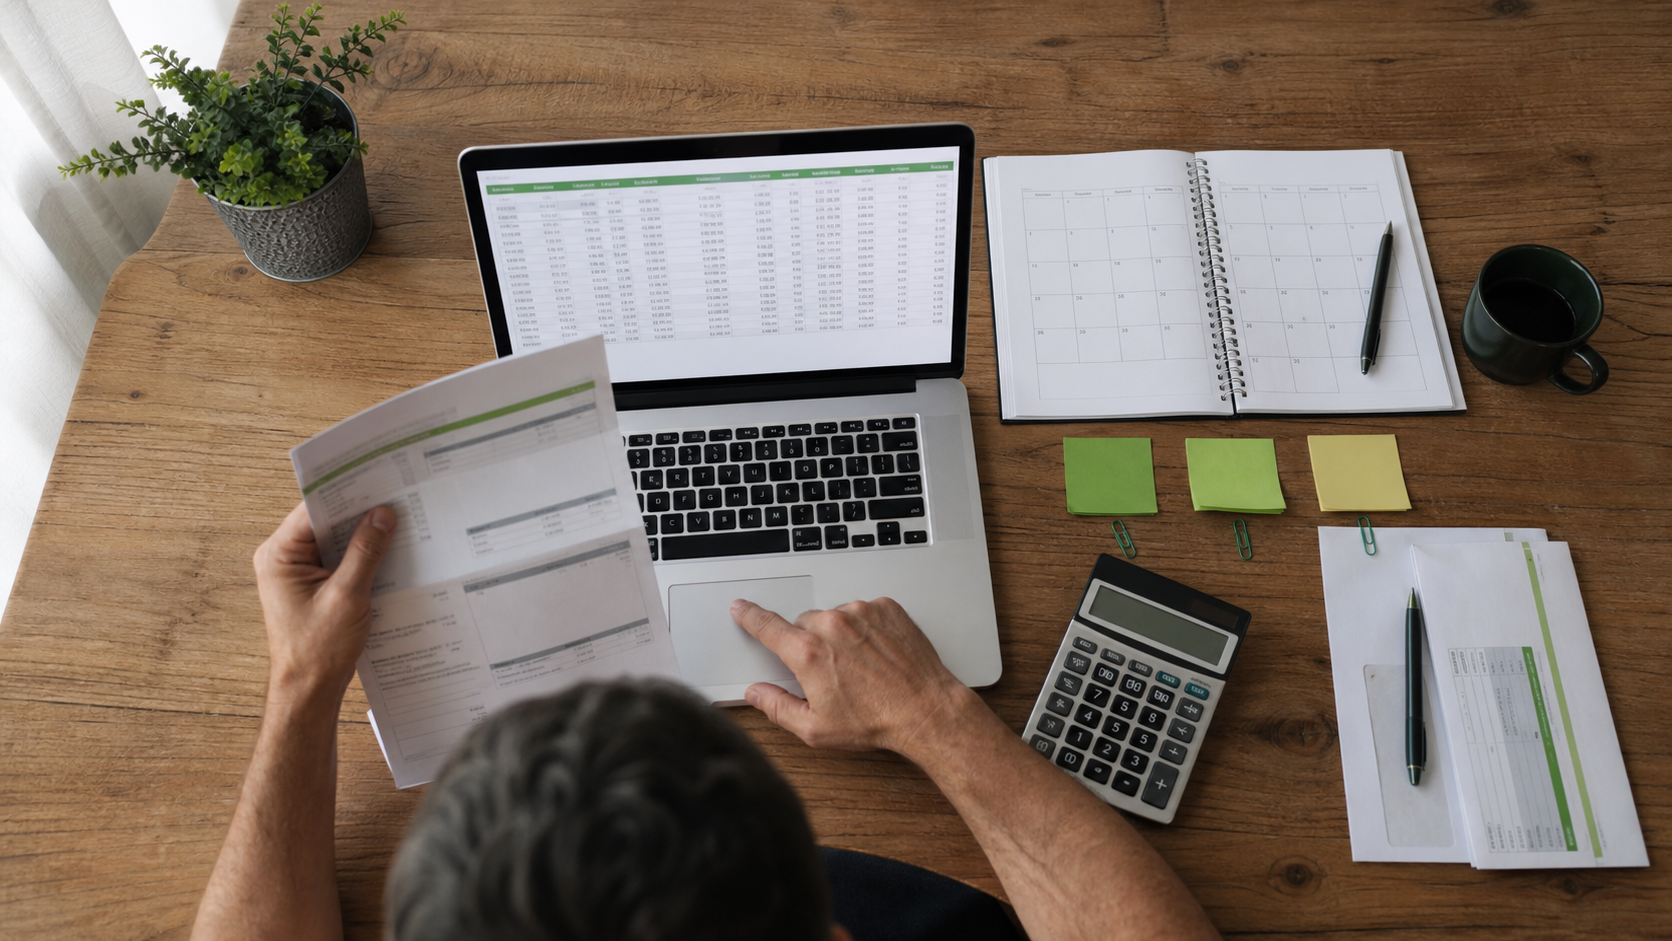
No encerramento, localize quatro números:
- Saldo disponível: o que existe hoje em contas e dinheiro.
- Contas a pagar: compromissos já assumidos e ainda não liquidados.
- Dívidas: saldo, taxa, parcela e vencimento de cada obrigação.
- Patrimônio e reservas: valores destinados a emergência e objetivos.
Depois, compare receitas e despesas do mês. Uma diferença pequena entre registro e extrato deve ser investigada; cobranças duplicadas, assinaturas esquecidas e compras parceladas costumam explicar parte do desvio.
Guia prático
Fechamento financeiro em 30 minutos
- Minutos 0 a 5 — reúna os dados: abra contas, cartões, carteira digital e anotações.
- Minutos 5 a 10 — confira saldos: compare o controle com os valores reais e registre o que ficou de fora.
- Minutos 10 a 15 — revise faturas: identifique compras parceladas, assinaturas, taxas e cobranças desconhecidas.
- Minutos 15 a 20 — compare o mês: observe categorias que passaram do limite e gastos que ficaram abaixo do previsto.
- Minutos 20 a 25 — atualize metas e dívidas: registre aportes, pagamentos, saldo devedor e próximos passos.
- Minutos 25 a 30 — prepare o próximo mês: liste vencimentos, despesas sazonais e três prioridades.
Se não terminar, registre a pendência e marque uma data curta para resolvê-la. Não prolongue a sessão até virar um processo cansativo.
Guia prático
O que costuma dar errado
- Conferir apenas a conta principal e esquecer cartões ou carteiras digitais.
- Contar o limite do cartão como dinheiro disponível.
- Ignorar parcelas futuras ao planejar o mês seguinte.
- Usar uma renda incerta como se estivesse garantida.
- Cortar despesas essenciais por impulso sem analisar consequências.
- Transformar a conversa familiar em culpa ou fiscalização.
O fechamento deve melhorar a qualidade das decisões. Se os números mostrarem déficit recorrente, priorize moradia, alimentação, saúde e serviços essenciais, suspenda novos compromissos e construa um plano realista para dívidas.
Tire suas dúvidas
Perguntas frequentes
Qual é o melhor dia para fazer o fechamento?+
Escolha um dia próximo ao fim do mês ou ao recebimento principal, quando a maioria das movimentações já estiver registrada. O mais importante é manter uma frequência previsível.
Preciso usar uma planilha?+
Não. Aplicativo, caderno ou extratos organizados funcionam, desde que você registre receitas, despesas, saldos, dívidas e próximos vencimentos de forma consistente.
E se o saldo não bater?+
Revise transferências, compras pendentes, tarifas, saques e lançamentos duplicados. Registre a diferença e investigue; não ajuste o número sem entender a origem.
Como fazer o fechamento em casal?+
Comecem pelos fatos, definam objetivos comuns e evitem culpar. Cada pessoa deve conhecer os compromissos e participar das três decisões para o mês seguinte.
Referências
Fontes e referências
- Banco Central — Cidadania Financeira
- Banco Central — Registrato
- Consumidor.gov.br
- Gov.br — Educação Financeira
Consulte sempre os canais oficiais para confirmar condições, registros e regras vigentes.
Guia prático
Aviso importante
Este conteúdo é educativo e geral. Não constitui recomendação de investimento, aconselhamento financeiro, jurídico ou contábil. Decisões devem considerar renda, dívidas, objetivos e riscos individuais; quando necessário, procure um profissional habilitado.

