


Neste artigo:
Contexto
Ordem antes de otimização
Tentar escolher o melhor investimento sem conhecer o próprio fluxo de caixa inverte a sequência.
A primeira vitória é saber quanto entra, quanto sai e quais compromissos disputam o mesmo dinheiro.
Os quatro pilares da base
- Fluxo de caixa visível.
- Dívidas sob controle.
- Reserva para imprevistos.
- Metas com valor e prazo.
Guia prático
Cada real precisa de prioridade
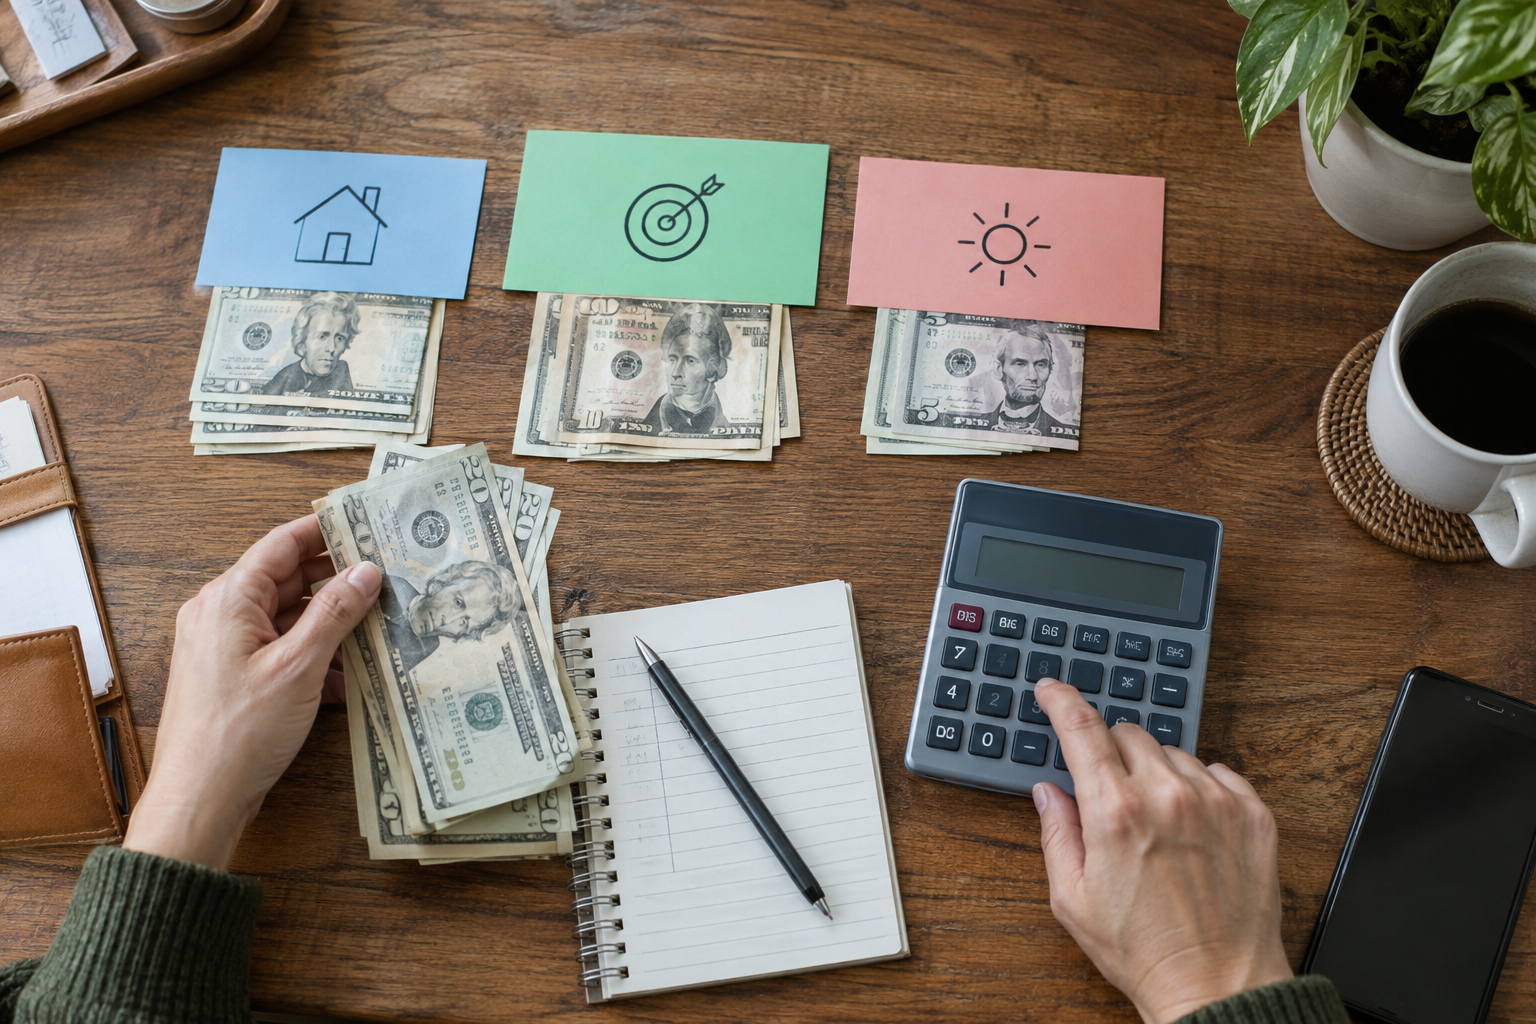
Despesas essenciais, compromissos, proteção, metas e lazer competem pela renda. Distribua valores reais, mantenha margem e não use uma regra percentual que ignore sua situação.
Guia prático
Reserva e investimento de longo prazo
Reserva serve a imprevistos e precisa priorizar segurança e acesso. Investimento de longo prazo pode aceitar outras características. Misturar as duas funções pode forçar resgate ruim.
Guia prático
Organização em oito movimentos
- Calcule renda líquida.
- Liste gastos reais.
- Identifique dívidas e juros.
- Corte desperdícios específicos.
- Crie margem mensal.
- Forme reserva gradualmente.
- Defina metas com prazo.
- Revise todo mês.
Guia prático
Atalhos que atrasam
- Orçamento idealizado.
- Reserva aplicada sem liquidez.
- Meta sem valor definido.
- Parcela tratada como preço total.
- Investimento que você não entende.
- Culpa no lugar de ajuste.
Tire suas dúvidas
Perguntas frequentes
Quanto guardar por mês?+
O valor precisa caber com consistência. Comece pequeno e aumente quando houver margem.
Qual o tamanho da reserva?+
Depende da estabilidade da renda, despesas essenciais e rede de proteção.
Pago dívidas ou invisto?+
Compare juros, risco e liquidez; dívidas caras geralmente exigem prioridade.
Planilha é obrigatória?+
Não. Aplicativo, caderno ou planilha funcionam se o registro for completo e revisado.
Referências
Fontes e leitura oficial
Conteúdo consultado em 13/09/2026.
Guia prático
Aviso importante
Conteúdo educativo. Adapte decisões à sua situação e consulte profissionais habilitados quando necessário.

