


Neste artigo:
- 01. Ordem antes de otimização
- 02. Os quatro pilares da base
- 03. Cada real precisa de prioridade
- 04. Reserva e investimento de longo prazo
- 05. Organização em oito movimentos
- 06. Atalhos que atrasam
- 07. Próximo passo
- 08. Diagnóstico: descubra o ponto de partida real
- 09. Perguntas frequentes
- 010. Plano de 90 dias para organizar a base
- 011. Fontes e leitura oficial
- 012. Aplicação prática e revisão
- 013. Como manter o sistema funcionando
- 014. Aviso importante
Contexto
Ordem antes de otimização
Tentar escolher o melhor investimento sem conhecer o próprio fluxo de caixa inverte a sequência.
A primeira vitória é saber quanto entra, quanto sai e quais compromissos disputam o mesmo dinheiro.
Os quatro pilares da base
- Fluxo de caixa visível.
- Dívidas sob controle.
- Reserva para imprevistos.
- Metas com valor e prazo.
Guia prático
Cada real precisa de prioridade
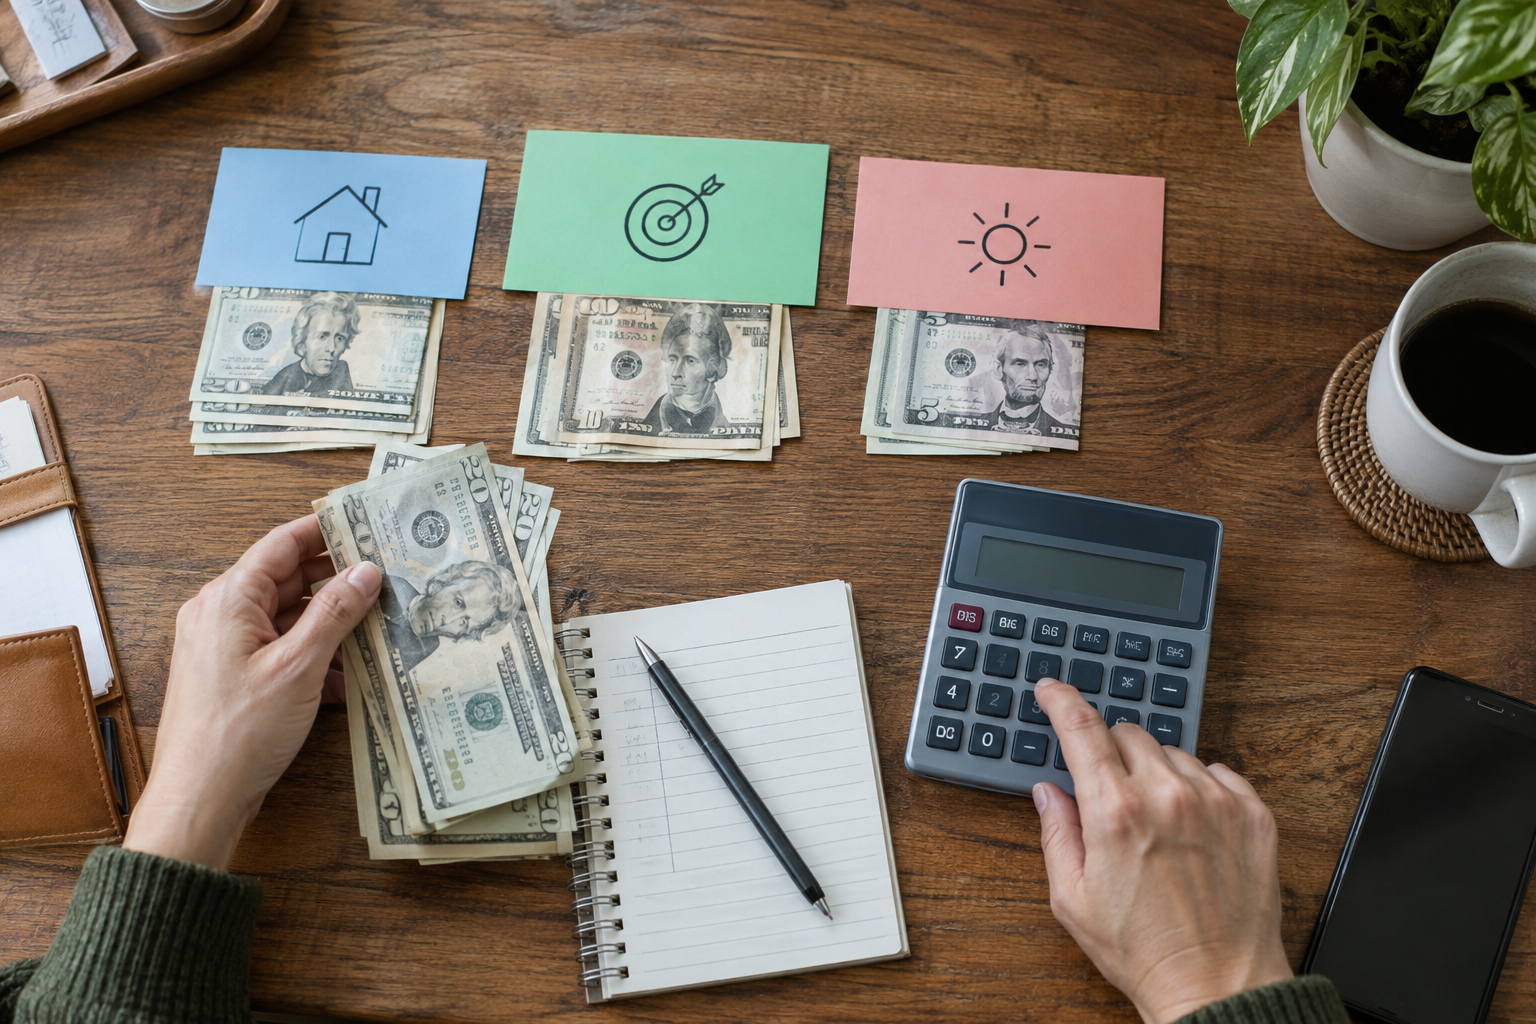
Despesas essenciais, compromissos, proteção, metas e lazer competem pela renda. Distribua valores reais, mantenha margem e não use uma regra percentual que ignore sua situação.
Guia prático
Reserva e investimento de longo prazo
Reserva serve a imprevistos e precisa priorizar segurança e acesso. Investimento de longo prazo pode aceitar outras características. Misturar as duas funções pode forçar resgate ruim.
Guia prático
Organização em oito movimentos
- Calcule renda líquida.
- Liste gastos reais.
- Identifique dívidas e juros.
- Corte desperdícios específicos.
- Crie margem mensal.
- Forme reserva gradualmente.
- Defina metas com prazo.
- Revise todo mês.
Guia prático
Atalhos que atrasam
- Orçamento idealizado.
- Reserva aplicada sem liquidez.
- Meta sem valor definido.
- Parcela tratada como preço total.
- Investimento que você não entende.
- Culpa no lugar de ajuste.
Guia prático
Diagnóstico: descubra o ponto de partida real
Antes de definir metas, faça uma fotografia financeira sem arredondamentos. Some a renda líquida realmente recebida, inclusive valores variáveis, e separe as saídas em cinco grupos: moradia e alimentação; contas essenciais; dívidas; gastos flexíveis; objetivos. Consulte extratos e faturas dos últimos três meses, porque a memória costuma ignorar compras pequenas e despesas anuais.
Calcule então o saldo médio, não apenas o saldo de um mês excepcional. Se o resultado for negativo, a prioridade é interromper o déficit: renegociar contratos, reduzir gastos recorrentes específicos e evitar novas parcelas. Se houver sobra, divida-a entre proteção e metas. Uma pessoa com renda instável, dependentes ou pouca rede de apoio normalmente precisa construir uma margem maior do que alguém com salário previsível.
Não confunda organização com privação. Um plano sustentável reserva algum valor para lazer e despesas pessoais. Quando tudo é proibido, o orçamento costuma ser abandonado. Veja também como montar um orçamento que cabe na realidade e como calcular uma reserva de emergência.
Tire suas dúvidas
Perguntas frequentes
Quanto guardar por mês?+
O valor precisa caber com consistência. Comece pequeno e aumente quando houver margem.
Qual o tamanho da reserva?+
Depende da estabilidade da renda, despesas essenciais e rede de proteção.
Pago dívidas ou invisto?+
Compare juros, risco e liquidez; dívidas caras geralmente exigem prioridade.
Planilha é obrigatória?+
Não. Aplicativo, caderno ou planilha funcionam se o registro for completo e revisado.
Guia prático
Plano de 90 dias para organizar a base
Nos primeiros 30 dias, registre gastos e proteja vencimentos essenciais. Escolha um dia semanal para conferir lançamentos, identificar cobranças duplicadas e ajustar o restante do mês. Não faça dez cortes de uma vez; ataque primeiro os dois desperdícios de maior impacto.
Entre os dias 31 e 60, organize dívidas e crie uma reserva inicial pequena, suficiente para evitar que um imprevisto simples volte ao cartão ou ao cheque especial. Compare propostas pelo custo total, e não apenas pelo valor da parcela. Automatize a transferência para a reserva logo após o recebimento.
Entre os dias 61 e 90, transforme desejos em metas: nome, valor, prazo e contribuição mensal. “Viajar” é vago; “guardar R$ 3.600 em 12 meses, com R$ 300 mensais” permite avaliar se cabe no orçamento. Se não couber, ajuste prazo, valor ou prioridade.
Exemplo: uma família recebe R$ 5.000 líquidos, gasta R$ 3.600 no essencial, R$ 700 em parcelas e R$ 500 em gastos flexíveis. A sobra teórica é R$ 200. Antes de investir para longo prazo, ela pode direcionar R$ 150 à reserva e R$ 50 a uma meta curta. Quando uma parcela acabar, o valor liberado deve ser redirecionado, não absorvido automaticamente pelo consumo.
Referências
Fontes e leitura oficial
Conteúdo consultado em 13/09/2026.
Guia prático
Aplicação prática e revisão
Um bom teste de resistência é perguntar o que aconteceria se a principal renda atrasasse trinta dias. Liste contas que venceriam, recursos acessíveis e decisões que precisariam ser tomadas. O exercício mostra se a reserva e o calendário de pagamentos realmente protegem a casa.
Também acompanhe patrimônio líquido de forma simples: some dinheiro e bens relevantes e subtraia dívidas. Não é necessário atualizar diariamente. Uma revisão trimestral ajuda a perceber se o esforço mensal está construindo segurança ou apenas movimentando valores. Queda temporária não significa fracasso, mas precisa ser explicada.
Metas devem competir de forma transparente. Quando há várias ao mesmo tempo, classifique-as como proteção, obrigação ou desejo. Financiar uma viagem enquanto falta dinheiro para seguro anual pode criar uma falsa sensação de progresso. Dê prioridade, aporte mínimo e condição de pausa a cada meta.
A cada fechamento, escolha uma melhoria pequena e mensurável. Reduzir uma tarifa, cancelar assinatura sem uso ou aumentar o aporte em R$ 30 gera avanço acumulado. Sistemas duráveis dependem menos de motivação e mais de calendário, automatização e revisão.
Se outra pessoa compartilha as finanças, combine quais gastos são individuais, quais são comuns e a partir de qual valor uma compra deve ser conversada. Transparência não exige fiscalização constante; exige regras conhecidas e acesso aos compromissos que afetam ambos.
Por fim, mantenha documentos, contratos e contatos importantes organizados. Uma emergência financeira fica mais cara quando ninguém sabe onde está a apólice, como acessar a conta ou quais parcelas continuam ativas. Organização documental também é proteção.
Guia prático
Como manter o sistema funcionando
A revisão mensal deve responder quatro perguntas: o saldo previsto aconteceu? Qual categoria desviou? Houve gasto extraordinário? O próximo mês terá impostos, matrícula, manutenção ou outra despesa sazonal? Registre a causa do desvio, pois corrigir o motivo é mais útil do que sentir culpa.
Crie limites como faixas, não como números impossíveis. Se alimentação varia entre R$ 900 e R$ 1.050, planeje pelo cenário prudente. Para renda variável, monte o orçamento com uma base conservadora e dê destino ao excedente somente depois que ele entrar.
Sinais de progresso incluem pagar contas sem atraso, reduzir uso de crédito caro, suportar pequenos imprevistos e saber quanto falta para cada meta. Rentabilidade vem depois. Produtos financeiros devem ser entendidos quanto a risco, liquidez, custos, tributação e garantia aplicável; promessa de retorno fácil é sinal de alerta.
A base precisa mudar quando renda, moradia, dependentes ou saúde mudarem. Recalcule despesas essenciais, reserva e metas. Planejamento financeiro não é um contrato rígido: é um sistema de decisão que preserva o essencial e torna escolhas explícitas.
Guia prático
Aviso importante
Conteúdo educativo. Adapte decisões à sua situação e consulte profissionais habilitados quando necessário.

