


Neste artigo:
- 01. Organização financeira é um sistema de decisões
- 02. As quatro partes do seu mapa financeiro
- 03. Monte o plano em cinco passos
- 04. Exemplo: renda variável e contas previsíveis
- 05. Erros que enfraquecem o plano
- 06. Uma rotina que cabe na vida real
- 07. Faça hoje a primeira revisão
- 08. Aviso importante
- 09. Dúvidas frequentes
- 010. Referências
Contexto
Organização financeira é um sistema de decisões
Finanças pessoais não se resumem a cortar gastos nem a preencher uma planilha perfeita. O objetivo é saber o que pode ser feito com o dinheiro de hoje sem perder de vista compromissos, imprevistos e planos futuros.
Quando tudo fica misturado, uma conta anual parece surpresa, um gasto pequeno se repete sem ser percebido e um objetivo importante recebe apenas o que eventualmente sobra. Um sistema simples reduz essa incerteza ao criar uma ordem para decidir.
Guia prático
As quatro partes do seu mapa financeiro
- Base mensal: renda líquida disponível e despesas recorrentes, incluindo valores que variam.
- Compromissos: parcelas, dívidas, impostos e despesas anuais que precisam ser antecipadas.
- Proteção: uma margem no mês e uma reserva para situações inesperadas.
- Direção: objetivos específicos, com valor estimado e prazo.
Essas partes competem pelo mesmo dinheiro. Por isso, a organização começa pela realidade observada nos extratos e faturas, não por uma divisão percentual pronta.
Guia prático
Monte o plano em cinco passos
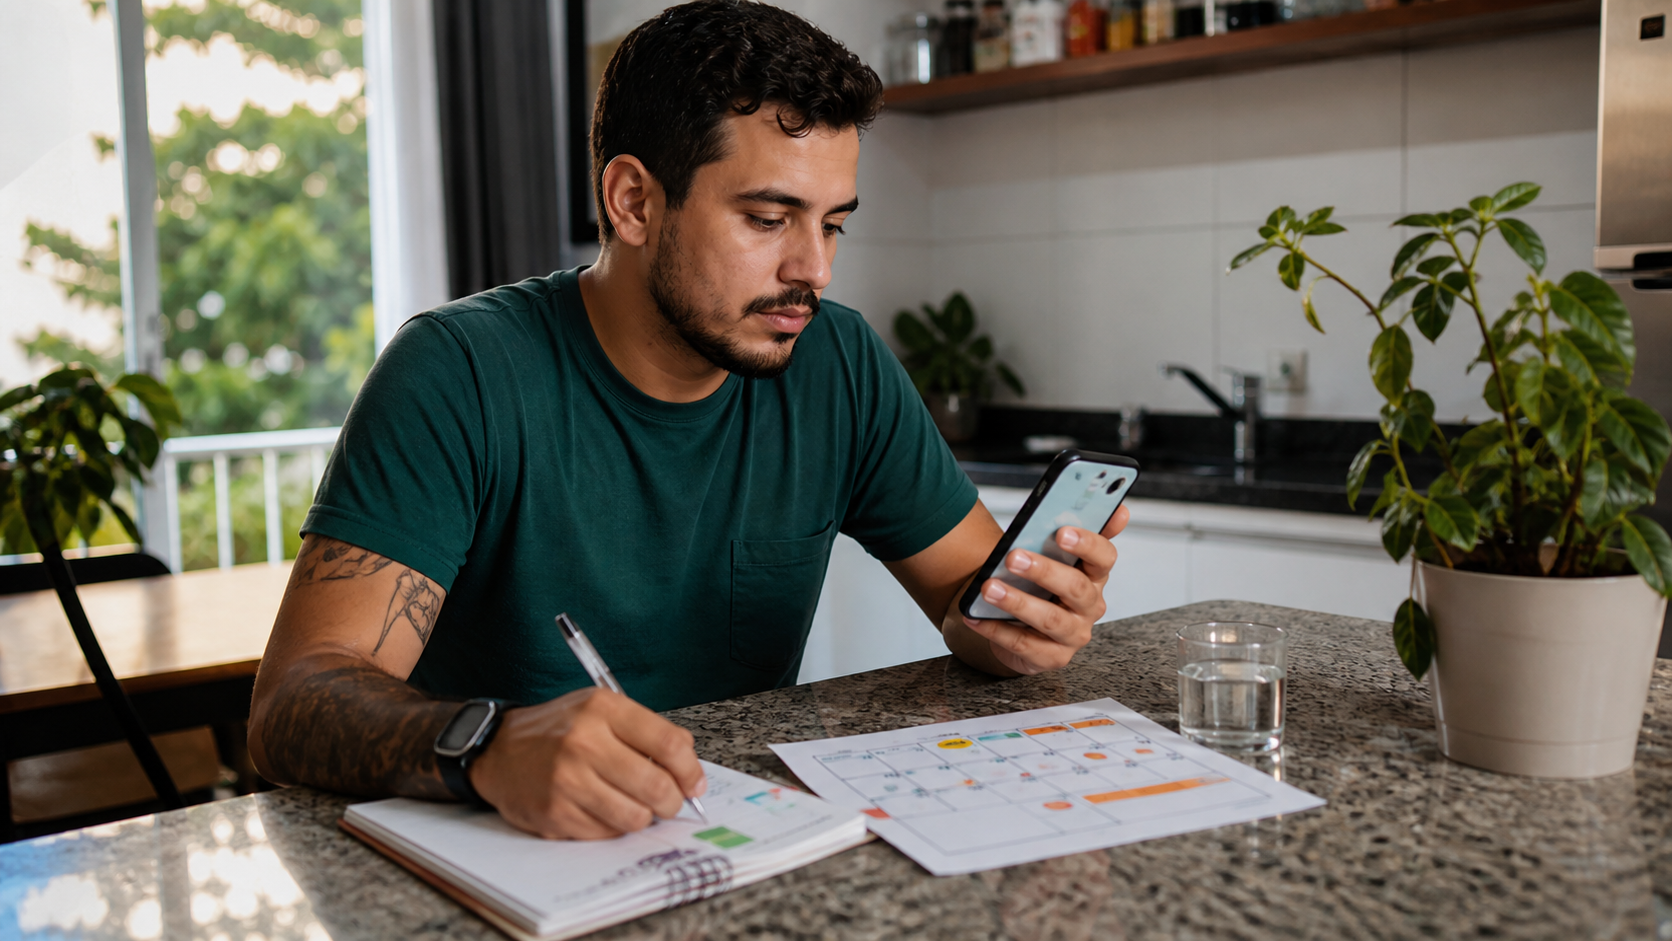
- Reúna extratos, faturas e comprovantes do último mês e anote a renda líquida realmente recebida.
- Separe despesas essenciais, compromissos financeiros, gastos flexíveis e despesas que aparecem poucas vezes no ano.
- Compare entradas e saídas. Se faltar dinheiro, priorize moradia, alimentação, saúde e serviços essenciais; depois avalie renegociação e cortes possíveis.
- Defina um próximo objetivo concreto, como criar uma margem mensal, reduzir uma dívida ou formar reserva.
- Escolha um dia fixo para revisar o plano e corrigir o que mudou.
Guia prático
Exemplo: renda variável e contas previsíveis
Uma profissional autônoma recebe valores diferentes a cada mês. Em vez de montar o plano pela melhor renda do semestre, ela usa uma referência conservadora baseada no que costuma efetivamente receber. Lista as despesas essenciais, reserva aos poucos para impostos e manutenção e mantém os gastos flexíveis ajustáveis.
Nos meses melhores, primeiro recompõe valores que foram usados, antecipa despesas previsíveis e fortalece a reserva. Só depois amplia gastos discricionários ou acelera objetivos. Assim, uma entrada maior não se transforma automaticamente em um novo custo permanente.
Guia prático
Erros que enfraquecem o plano
Planejar com renda bruta, esquecer despesas anuais, usar o limite do cartão como parte do orçamento e definir metas incompatíveis com a realidade são erros comuns. Outro risco é concentrar toda a atenção no gasto pequeno enquanto juros elevados ou compromissos grandes continuam sem estratégia.
Evite também aplicar a reserva de emergência em algo que você não compreende ou que possa dificultar o resgate quando o dinheiro for necessário. O tamanho e o formato da reserva dependem da estabilidade da renda, das responsabilidades e do acesso a outras proteções; segurança e liquidez são critérios centrais.
Guia prático
Uma rotina que cabe na vida real
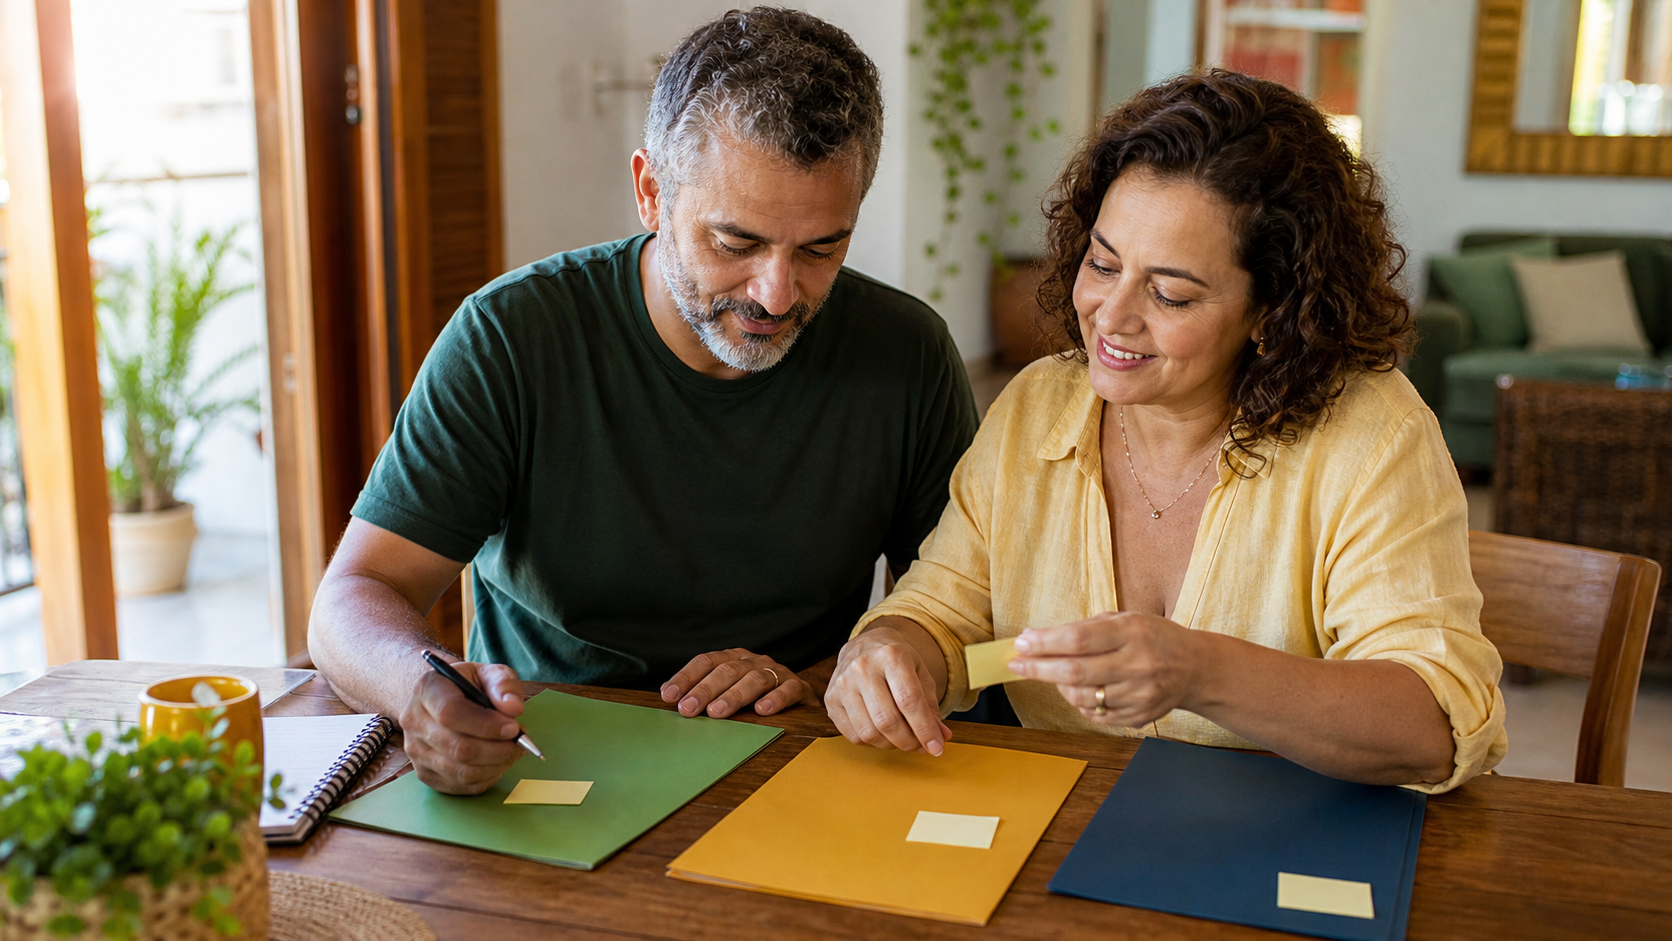
Toda semana: confira transações, vencimentos próximos e o saldo disponível. Corrija cobranças desconhecidas e registre gastos que ficaram de fora.
Todo mês: compare o planejado com o realizado, atualize despesas variáveis e decida o destino de qualquer sobra.
A cada mudança importante: revise o plano quando houver alteração de renda, moradia, saúde, família ou dívida. Um plano útil é ajustável; ele não deve esconder mudanças para preservar uma meta antiga.
Guia prático
Aviso importante
Este conteúdo é educativo e não constitui recomendação individual de investimento, crédito ou produto financeiro. Condições de dívida, tributação, reserva e investimento variam conforme a situação pessoal. Para decisões relevantes, consulte fontes oficiais e, quando necessário, profissional habilitado.
Tire suas dúvidas
Dúvidas frequentes
Preciso seguir uma porcentagem fixa para cada gasto?+
Não. Percentuais podem servir como referência, mas renda, custo de vida, composição familiar e dívidas mudam muito. Use seus dados reais e ajuste o plano de forma sustentável.
Com que frequência devo olhar minhas finanças?+
Uma checagem curta semanal ajuda a detectar desvios; uma revisão mensal permite atualizar o plano. Mudanças importantes de renda ou despesas pedem revisão imediata.
Devo quitar dívidas ou formar reserva primeiro?+
A resposta depende do custo da dívida e do risco de ficar sem recursos para despesas urgentes. Em muitos casos, faz sentido preservar uma pequena proteção enquanto se priorizam dívidas de custo elevado, mas a decisão deve considerar contratos e sua realidade.
Onde deixar a reserva de emergência?+
Priorize segurança, liquidez e facilidade de acesso. Antes de escolher um produto, entenda regras, riscos, prazos e garantias; a reserva não deve depender de valorização incerta para cumprir sua função.
Referências
Referências
- Portal do Investidor/CVM — Defina seus objetivos: https://www.gov.br/investidor/pt-br/educacional/organize-a-sua-vida-financeira/defina-seus-objetivos
- Portal do Investidor/CVM — Planejamento e gestão de reservas financeiras: https://www.gov.br/investidor/pt-br/educacional/organize-a-sua-vida-financeira/planejamento-e-gestao-de-reservas-financeiras
- Portal do Investidor/CVM — Livro TOP: Planejamento Financeiro Pessoal: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/livros-cvm/livro-top-planejamento-financeiro-pessoal/
- Banco Central — Cidadania Financeira: https://www.bcb.gov.br/cidadaniafinanceira
- CAIXA — Educação Financeira: https://www.caixa.gov.br/educacao-financeira/Paginas/default.aspx
Revisão editorial e YMYL: 23/08/2026.

