


Neste artigo:
- 01. O dinheiro pode escapar sem uma grande compra
- 02. O que entra na revisão
- 03. Faça uma auditoria em seis passos
- 04. Exemplo: quando R$ 20 não são apenas R$ 20
- 05. Cancele e conteste com segurança
- 06. Transforme a revisão em hábito leve
- 07. Comece com uma cobrança hoje
- 08. Aviso importante
- 09. Dúvidas frequentes
- 010. Referências
Contexto
O dinheiro pode escapar sem uma grande compra
Nem todo desequilíbrio vem de uma despesa alta. Valores modestos, quando se repetem, ocupam espaço no orçamento e podem continuar por meses porque parecem pequenos isoladamente.\n\nA ideia não é condenar conveniência ou lazer. É devolver intenção ao gasto: manter o que entrega valor e interromper o que permaneceu apenas por hábito, esquecimento ou dificuldade de cancelamento.
Guia prático
O que entra na revisão
Procure cinco grupos: assinaturas e mensalidades, tarifas bancárias, entregas e aplicativos, pequenas compras frequentes e períodos de teste convertidos em cobrança.\n\nRecorrente não significa desnecessário. Internet, seguro ou uma ferramenta de trabalho podem ser essenciais. O sinal de alerta é pagar sem saber por quê, duplicar serviços ou manter um plano que já não combina com o uso real.
Guia prático
Faça uma auditoria em seis passos
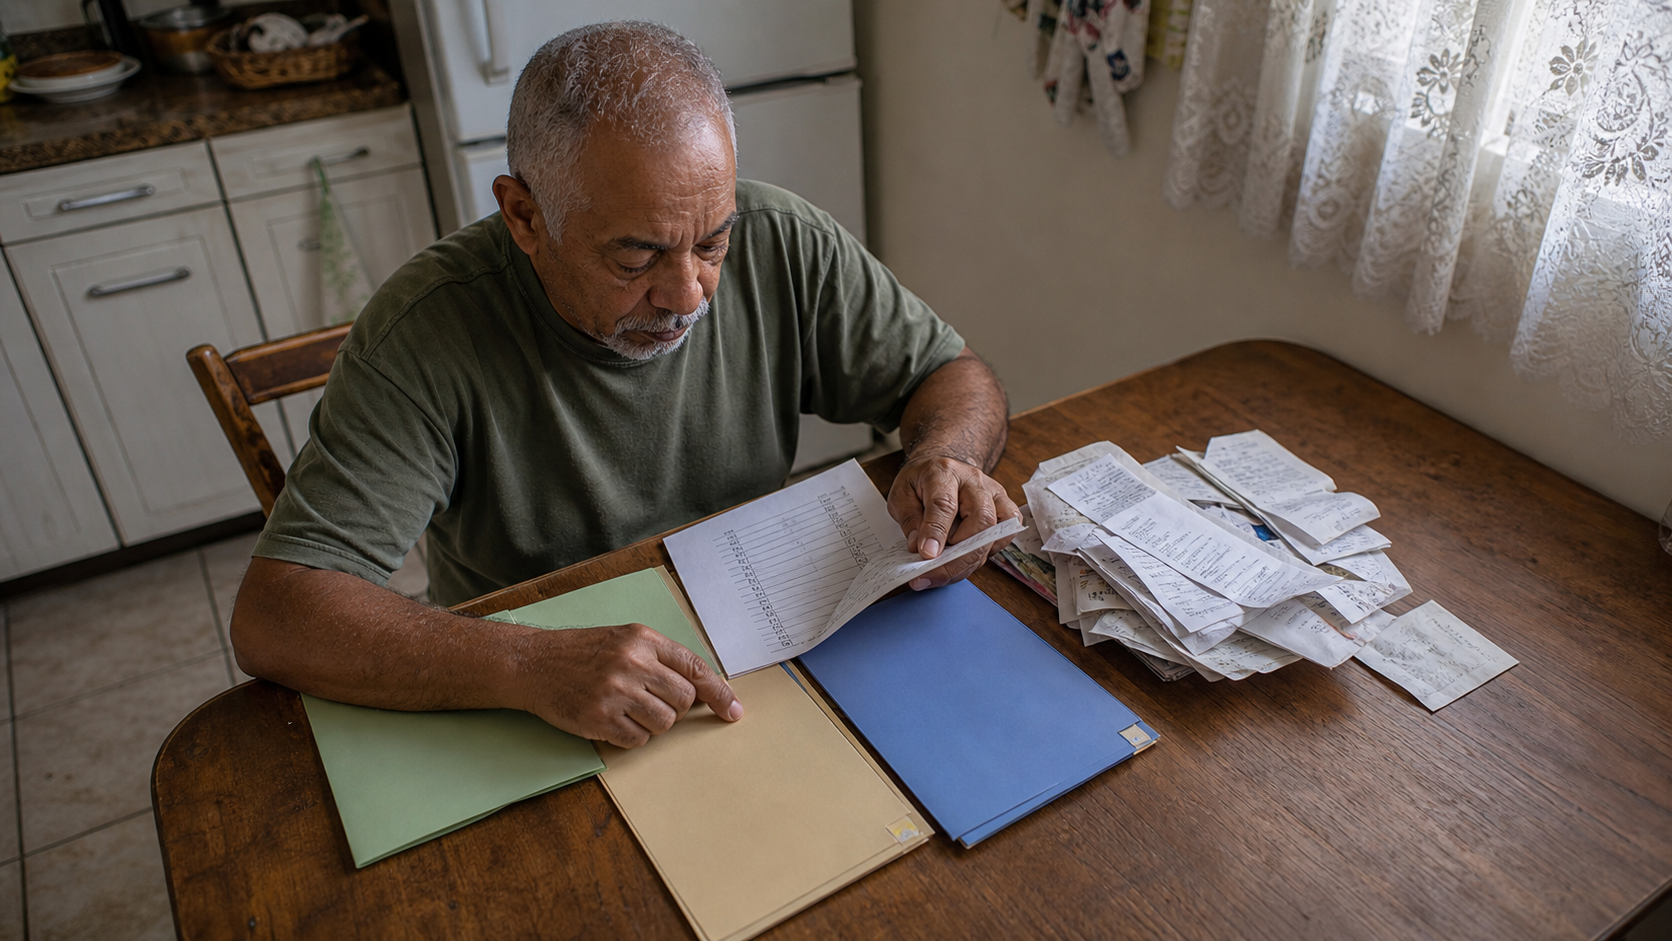 \n\n1. Baixe extratos bancários e faturas dos últimos 60 a 90 dias.\n2. Marque nomes e valores que aparecem mais de uma vez.\n3. Identifique o fornecedor; nomes no extrato podem diferir da marca conhecida.\n4. Agrupe por assinatura, tarifa, aplicativo, compra pequena ou teste gratuito.\n5. Multiplique o valor mensal por 12 para enxergar o impacto anual.\n6. Classifique cada item em manter, ajustar, cancelar ou investigar.
Guia prático
Exemplo: quando R$ 20 não são apenas R$ 20
Uma pessoa encontra quatro cobranças: R$ 19,90 de um streaming pouco usado, R$ 14,90 de armazenamento duplicado, R$ 24 de tarifa bancária e R$ 32 em entregas recorrentes. Juntas, somam R$ 90,80 por mês — R$ 1.089,60 em 12 meses, se nada mudar.\n\nEla mantém o serviço que a família usa, troca o armazenamento por um plano adequado, consulta o banco sobre alternativas para a tarifa e define um limite para entregas. A revisão não elimina todo conforto; elimina desperdício e torna o restante consciente.
Guia prático
Cancele e conteste com segurança
Antes de cancelar, verifique contrato, fidelidade, aviso prévio e eventual perda de dados ou benefícios. Salve a confirmação e o protocolo e confira a cobrança seguinte.\n\nSe não reconhecer uma cobrança, não clique em links recebidos por mensagem. Use o aplicativo, site ou telefone oficial do banco, da administradora ou do fornecedor. Registre data, valor e protocolo da contestação. Em telecomunicações, consulte também os canais e direitos informados pela Anatel.
Guia prático
Transforme a revisão em hábito leve
 \n\nReserve 20 minutos uma vez por mês para comparar extrato, fatura e lista de assinaturas. Trimestralmente, pergunte: usei, ainda preciso, existe duplicidade e o preço mudou?\n\nCrie um lembrete alguns dias antes do fim de testes gratuitos e renovações anuais. Para cada cancelamento, guarde a prova até confirmar que a cobrança parou.
Guia prático
Aviso importante
Este conteúdo é educativo e não substitui orientação financeira, jurídica ou de defesa do consumidor individualizada. Tarifas, contratos, cancelamentos e procedimentos de contestação variam conforme o serviço e a instituição. Confirme as condições nos canais oficiais e procure apoio especializado quando necessário.
Tire suas dúvidas
Dúvidas frequentes
Preciso cancelar todas as assinaturas?+
Não. Mantenha as que têm uso e valor compatíveis com seu orçamento. O objetivo é eliminar cobranças esquecidas, duplicadas ou sem utilidade.
Quanto tempo devo revisar?+
Dois a três meses costumam revelar cobranças mensais e padrões repetidos. Inclua também renovações anuais se aparecerem no período.
Como saber de onde vem um nome estranho no extrato?+
Consulte os detalhes da transação e pesquise somente nos canais oficiais da instituição. Se continuar sem reconhecer, registre uma contestação.
Posso eliminar a tarifa bancária?+
Depende dos serviços usados e das condições da conta. Consulte o banco e compare pacotes e serviços disponíveis antes de mudar.
Referências
Referências
- Portal do Investidor/CVM — Para onde vai o seu dinheiro: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/organize-a-sua-vida-financeira/passo-02-para-onde-vai-o-seu-dinheiro\n- Portal do Investidor/CVM — Guia de Planejamento Financeiro: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/guias/guia-de-planejamento-financeiro\n- Banco Central — Tarifas bancárias: https://bcb.gov.br/meubc/faqs/s/tarifas\n- CAIXA — Plano de pagamento: https://www.caixa.gov.br/educacao-financeira/voce/plano-pagamento/Paginas/default.aspx\n- Anatel — Cobrança: https://www.gov.br/anatel/pt-br/consumidor/consumidor-novo/conheca-seus-direitos/cobranca\n\nRevisão editorial e YMYL: 24/08/2026.

