


Neste artigo:
- 01. O dinheiro pode escapar sem uma grande compra
- 02. O que entra na revisão
- 03. Faça uma auditoria em seis passos
- 04. Exemplo: quando R$ 20 não são apenas R$ 20
- 05. Cancele e conteste com segurança
- 06. Transforme a revisão em hábito leve
- 07. Comece com uma cobrança hoje
- 08. Aplicação e conexão com o planejamento
- 09. Verificação final antes de agir
- 010. Rotina de manutenção
- 011. Aviso importante
- 012. Dúvidas frequentes
- 013. Referências
Contexto
O dinheiro pode escapar sem uma grande compra
Nem todo desequilíbrio vem de uma despesa alta. Valores modestos, quando se repetem, ocupam espaço no orçamento e podem continuar por meses porque parecem pequenos isoladamente.\n\nA ideia não é condenar conveniência ou lazer. É devolver intenção ao gasto: manter o que entrega valor e interromper o que permaneceu apenas por hábito, esquecimento ou dificuldade de cancelamento.
Guia prático
O que entra na revisão
Procure cinco grupos: assinaturas e mensalidades, tarifas bancárias, entregas e aplicativos, pequenas compras frequentes e períodos de teste convertidos em cobrança.\n\nRecorrente não significa desnecessário. Internet, seguro ou uma ferramenta de trabalho podem ser essenciais. O sinal de alerta é pagar sem saber por quê, duplicar serviços ou manter um plano que já não combina com o uso real.
Guia prático
Faça uma auditoria em seis passos
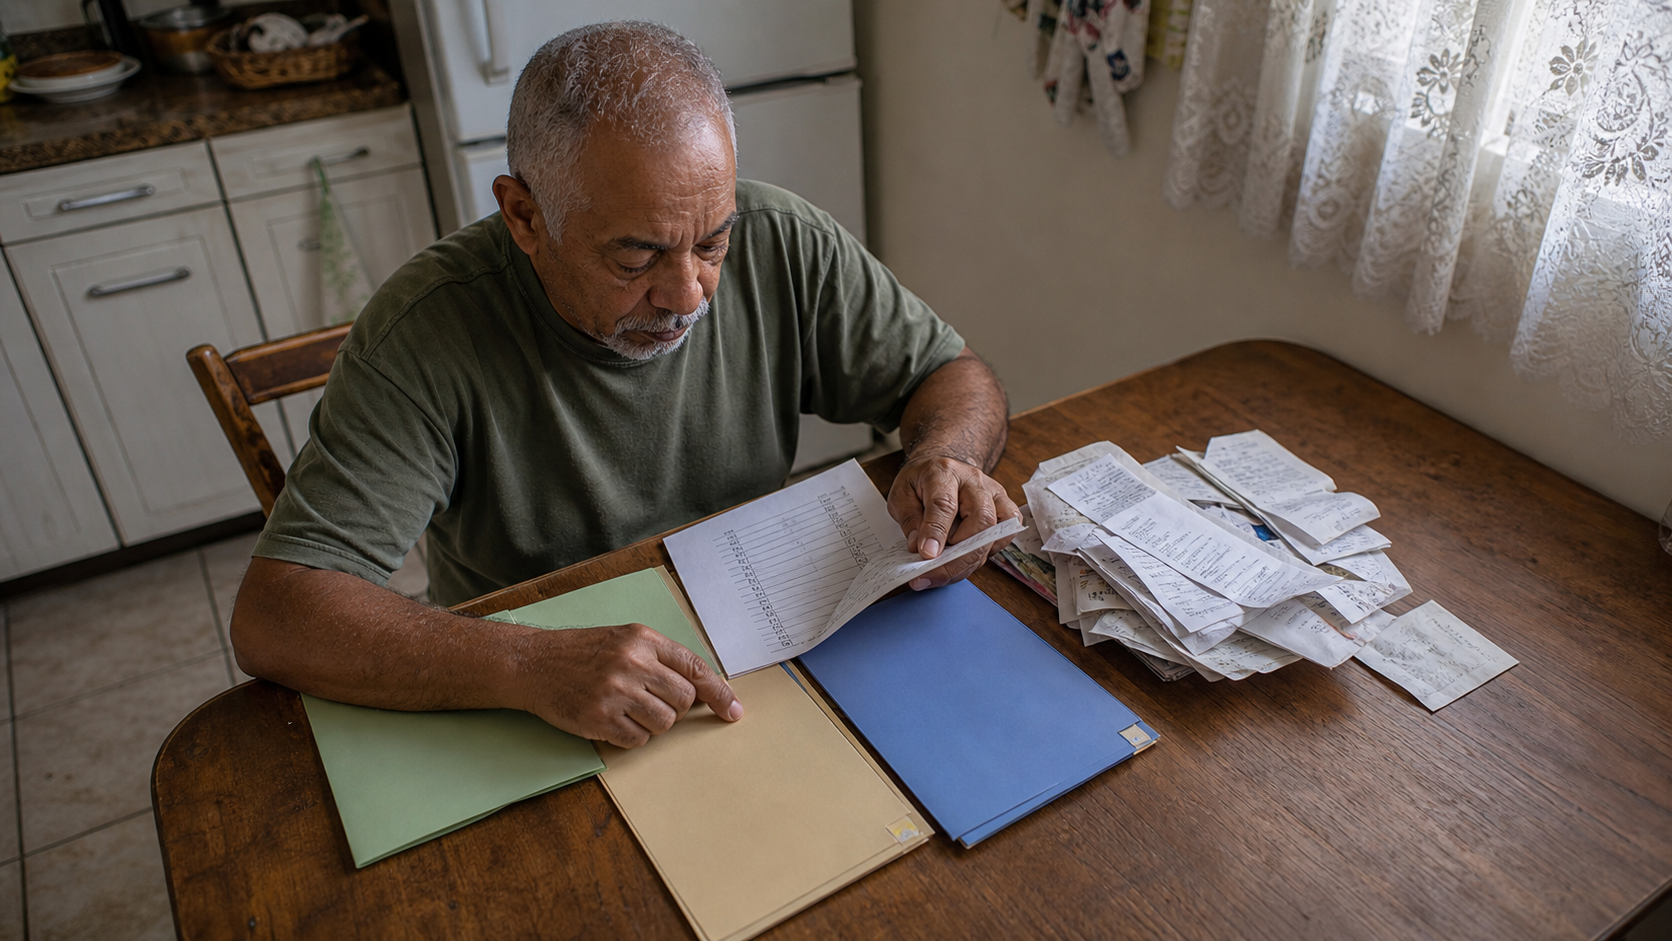 \n\n1. Baixe extratos bancários e faturas dos últimos 60 a 90 dias.\n2. Marque nomes e valores que aparecem mais de uma vez.\n3. Identifique o fornecedor; nomes no extrato podem diferir da marca conhecida.\n4. Agrupe por assinatura, tarifa, aplicativo, compra pequena ou teste gratuito.\n5. Multiplique o valor mensal por 12 para enxergar o impacto anual.\n6. Classifique cada item em manter, ajustar, cancelar ou investigar.
Guia prático
Exemplo: quando R$ 20 não são apenas R$ 20
Uma pessoa encontra quatro cobranças: R$ 19,90 de um streaming pouco usado, R$ 14,90 de armazenamento duplicado, R$ 24 de tarifa bancária e R$ 32 em entregas recorrentes. Juntas, somam R$ 90,80 por mês — R$ 1.089,60 em 12 meses, se nada mudar.\n\nEla mantém o serviço que a família usa, troca o armazenamento por um plano adequado, consulta o banco sobre alternativas para a tarifa e define um limite para entregas. A revisão não elimina todo conforto; elimina desperdício e torna o restante consciente.
Guia prático
Cancele e conteste com segurança
Antes de cancelar, verifique contrato, fidelidade, aviso prévio e eventual perda de dados ou benefícios. Salve a confirmação e o protocolo e confira a cobrança seguinte.\n\nSe não reconhecer uma cobrança, não clique em links recebidos por mensagem. Use o aplicativo, site ou telefone oficial do banco, da administradora ou do fornecedor. Registre data, valor e protocolo da contestação. Em telecomunicações, consulte também os canais e direitos informados pela Anatel.
Guia prático
Transforme a revisão em hábito leve
 \n\nReserve 20 minutos uma vez por mês para comparar extrato, fatura e lista de assinaturas. Trimestralmente, pergunte: usei, ainda preciso, existe duplicidade e o preço mudou?\n\nCrie um lembrete alguns dias antes do fim de testes gratuitos e renovações anuais. Para cada cancelamento, guarde a prova até confirmar que a cobrança parou.
Guia prático
Aplicação e conexão com o planejamento
O objetivo é localizar tarifas, assinaturas e hábitos recorrentes que reduzem a margem. Use dados confirmados, preserve despesas essenciais e mantenha margem para imprevistos. Não trate limite, projeção ou valor ainda não recebido como renda disponível.
Escreva premissas, prazo e resultado esperado. Uma decisão sustentável precisa funcionar também com renda menor ou custo essencial maior. Se depender de crédito caro, atraso ou resgate apressado, reduza valor, aumente prazo ou adie.
Continue por este guia relacionado e esta leitura complementar. Os links aprofundam etapas que não devem ser decididas isoladamente.
Guia prático
Verificação final antes de agir
- Defina o problema e a prioridade.
- Reúna extratos, contratos e documentos.
- Calcule custo total e impacto nos próximos meses.
- Confirme prazo, liquidez, risco e condição de saída.
- Compare alternativas equivalentes.
- Execute pelo canal oficial e guarde comprovantes.
- Revise o resultado no fechamento mensal.
Confirme regras atuais em https://www.bcb.gov.br/cidadaniafinanceira. Nunca compartilhe senha, código ou acesso remoto. Verifique instituição, endereço e beneficiário por canal independente.
Acompanhe execução e resultado líquido. Movimento de dinheiro não significa progresso: procure redução de custo, aumento de proteção ou avanço concreto da meta. Se houver desvio, identifique a causa e escolha uma correção mensurável.
Guia prático
Rotina de manutenção
Faça uma revisão semanal curta para conferir lançamentos, compromissos futuros, saldo realmente disponível e próxima ação. No fim do mês, atualize valores, arquive documentos e registre o aprendizado.
Preserve moradia, alimentação, saúde, transporte e capacidade de trabalhar. Em decisões compartilhadas, combine responsabilidade, calendário e limite que exige conversa.
Este conteúdo é educativo. Regras mudam, e questões jurídicas, tributárias ou de investimento podem exigir profissional habilitado e análise individual.
Guia prático
Aviso importante
Este conteúdo é educativo e não substitui orientação financeira, jurídica ou de defesa do consumidor individualizada. Tarifas, contratos, cancelamentos e procedimentos de contestação variam conforme o serviço e a instituição. Confirme as condições nos canais oficiais e procure apoio especializado quando necessário.
Tire suas dúvidas
Dúvidas frequentes
Preciso cancelar todas as assinaturas?+
Não. Mantenha as que têm uso e valor compatíveis com seu orçamento. O objetivo é eliminar cobranças esquecidas, duplicadas ou sem utilidade.
Quanto tempo devo revisar?+
Dois a três meses costumam revelar cobranças mensais e padrões repetidos. Inclua também renovações anuais se aparecerem no período.
Como saber de onde vem um nome estranho no extrato?+
Consulte os detalhes da transação e pesquise somente nos canais oficiais da instituição. Se continuar sem reconhecer, registre uma contestação.
Posso eliminar a tarifa bancária?+
Depende dos serviços usados e das condições da conta. Consulte o banco e compare pacotes e serviços disponíveis antes de mudar.
Referências
Referências
- Portal do Investidor/CVM — Para onde vai o seu dinheiro: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/organize-a-sua-vida-financeira/passo-02-para-onde-vai-o-seu-dinheiro\n- Portal do Investidor/CVM — Guia de Planejamento Financeiro: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/guias/guia-de-planejamento-financeiro\n- Banco Central — Tarifas bancárias: https://bcb.gov.br/meubc/faqs/s/tarifas\n- CAIXA — Plano de pagamento: https://www.caixa.gov.br/educacao-financeira/voce/plano-pagamento/Paginas/default.aspx\n- Anatel — Cobrança: https://www.gov.br/anatel/pt-br/consumidor/consumidor-novo/conheca-seus-direitos/cobranca\n\nRevisão editorial e YMYL: 24/08/2026.

