


Neste artigo:
- 01. O investimento começa no destino, não no produto
- 02. Os quatro elementos de cada objetivo
- 03. Como montar os compartimentos da carteira
- 04. Exemplo: três metas, três necessidades
- 05. Erros que desmontam um bom planejamento
- 06. Diversificar sem acumular produtos aleatórios
- 07. Crie sua lista de objetivos em uma página
- 08. Aviso importante
- 09. Dúvidas frequentes
- 010. Fontes oficiais
Contexto
O investimento começa no destino, não no produto
Escolher primeiro o produto e só depois pensar no uso do dinheiro inverte a ordem. Um ativo adequado para aposentadoria em vinte anos pode ser inadequado para uma entrada de imóvel daqui a doze meses.
O Portal do Investidor/CVM explica que não existe “o melhor investimento” de forma universal. Existe a alternativa mais adequada a determinado objetivo e perfil de risco. Prazo, liquidez e riscos formam o filtro inicial.
Guia prático
Os quatro elementos de cada objetivo
Finalidade: escreva exatamente para que o dinheiro será usado. Uma meta concreta ajuda a evitar resgates por impulso.
Prazo: defina quando o recurso será necessário. O horizonte determina quanto tempo existe para atravessar oscilações.
Liquidez: estabeleça com que rapidez o dinheiro precisa estar disponível. Liquidez diária não elimina outros riscos.
Risco aceitável: considere tanto sua disposição emocional quanto sua capacidade financeira de suportar perdas. Perder dinheiro destinado a uma obrigação próxima é diferente de ver oscilar uma parcela de uma meta distante.
Guia prático
Como montar os compartimentos da carteira
Liste as metas separadamente. Evite um único saldo com funções diferentes.
Dê prazo a cada meta. Curto, médio e longo prazo são referências; anote a data real sempre que possível.
Defina a liquidez necessária. Pergunte se o uso pode ser antecipado e quanto tempo pode esperar pelo resgate.
Avalie a consequência de uma perda. Quanto mais grave for atrasar a meta, maior tende a ser a necessidade de previsibilidade.
Escolha classes e produtos compatíveis. Compare risco de crédito, mercado e liquidez, além de custos e tributação.
Distribua os aportes por prioridade. Reserva de emergência e obrigações próximas normalmente vêm antes de objetivos flexíveis.
Registre a regra de revisão. Defina quando rebalancear ou alterar a estratégia, evitando decisões impulsivas.
Guia prático
Exemplo: três metas, três necessidades
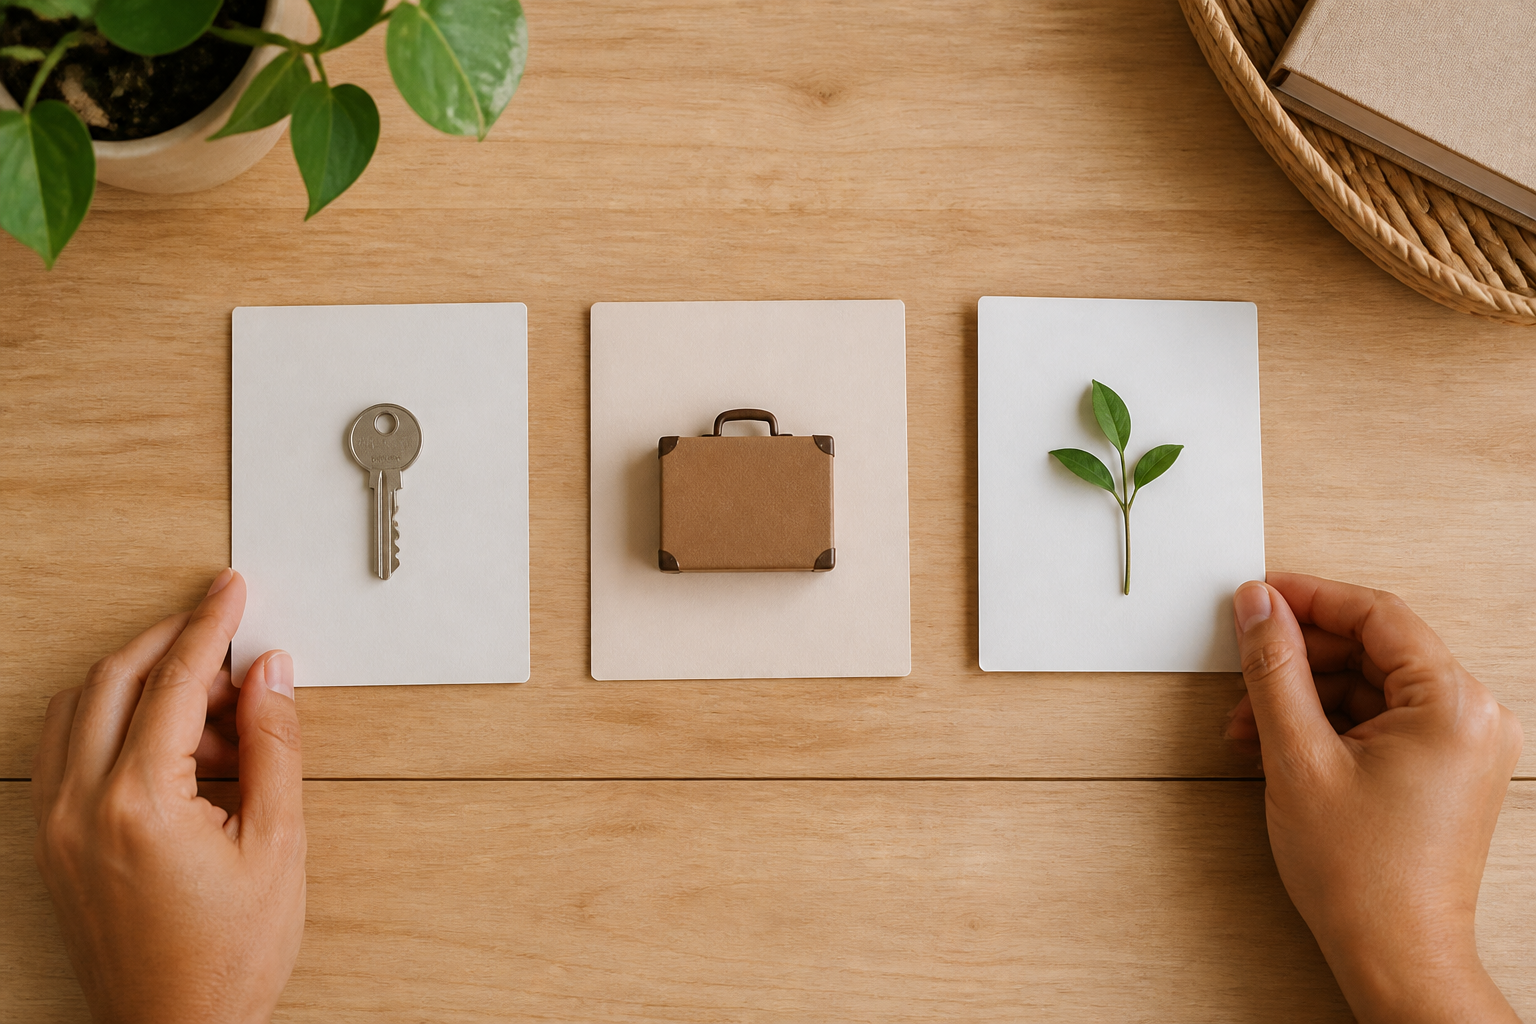
Uma família mantém sua reserva de emergência em alternativas de baixo risco e alta liquidez. O dinheiro de uma viagem prevista para dezoito meses recebe tratamento conservador e alinhado à data do gasto. Já a aposentadoria, com prazo de décadas, pode incluir ativos sujeitos a maior oscilação, desde que a proporção respeite o perfil e a capacidade de risco.
Os exemplos não definem produtos ou percentuais universais. Eles mostram por que misturar todas as metas em uma única estratégia pode gerar conflito: segurança para o curto prazo e crescimento para o longo prazo exigem critérios diferentes.
Guia prático
Erros que desmontam um bom planejamento
Buscar a maior rentabilidade recente pode levar à compra depois de altas e à venda durante quedas. Concentrar tudo em um único emissor, setor ou classe aumenta a dependência de um só resultado. Ignorar taxas, imposto, carência e prazo de resgate também altera o retorno líquido e a disponibilidade.
Outro erro é responder ao questionário de perfil pensando no produto desejado. O processo de suitability existe para relacionar produtos, objetivos, situação financeira, conhecimento e tolerância a risco — não para liberar uma aplicação específica.
Guia prático
Diversificar sem acumular produtos aleatórios
Diversificação não é ter muitas aplicações com nomes diferentes. É reduzir dependências relevantes entre emissores, classes, indexadores, prazos e riscos, sempre mantendo coerência com cada objetivo.
Uma carteira simples e entendida pelo investidor pode ser mais controlável do que uma coleção de produtos semelhantes. Revise semestralmente, ou quando houver mudança de renda, família, prazo ou prioridade. Rebalancear significa recuperar a distribuição planejada, não tentar adivinhar o próximo movimento do mercado.
Guia prático
Aviso importante
Este conteúdo é educativo e não constitui recomendação individual de investimento. Rentabilidade passada não garante resultados futuros. Investimentos envolvem riscos, custos, tributação e condições específicas. Leia regulamentos e documentos oficiais, mantenha seu perfil atualizado e, quando necessário, procure profissional habilitado.
Tire suas dúvidas
Dúvidas frequentes
Preciso de um investimento diferente para cada objetivo?+
Não obrigatoriamente. Um produto pode atender a mais de uma meta, mas cada objetivo deve ter prazo, liquidez e risco claramente identificados para evitar uso indevido.
Curto prazo significa sempre renda fixa?+
Não é uma regra automática. O ponto é reduzir o risco de faltar dinheiro na data planejada. Compare características concretas do produto, incluindo oscilação, crédito, liquidez, carência e custos.
Diversificar elimina o risco?+
Não. A diversificação pode reduzir riscos de concentração, mas não elimina perdas, oscilações, risco de crédito ou de liquidez.
Quando devo mudar minha carteira?+
Quando objetivos, prazos, capacidade de aporte ou perfil mudarem, ou para rebalancear a estratégia definida. Notícias isoladas e movimentos de curto prazo não devem substituir o plano.
Referências
Fontes oficiais
- Portal do Investidor/CVM — Qual o melhor investimento?: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/defina-seus-objetivos/qual-o-melhor-investimento
- Portal do Investidor/CVM — Características dos investimentos: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/entenda-as-caracteristicas-dos-investimentos
- Portal do Investidor/CVM — Entenda o suitability: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/respeite-o-seu-perfil-de-investidor/entenda-o-suitability
- Portal do Investidor/CVM — Respeite o seu perfil: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/respeite-o-seu-perfil-de-investidor
Revisão editorial e YMYL: 25/08/2026.

