


Neste artigo:
- 01. Quando tudo parece urgente, faltam critérios
- 02. Use quatro critérios, não apenas os juros
- 03. Monte seu mapa em sete etapas
- 04. Exemplo: três dívidas, três decisões diferentes
- 05. Evite trocar uma pressão por outra
- 06. Negocie com números e guarde provas
- 07. Faça a primeira linha do mapa
- 08. Aviso importante
- 09. Dúvidas frequentes
- 010. Referências
Contexto
Quando tudo parece urgente, faltam critérios
Receber várias cobranças ao mesmo tempo pode levar a pagar quem pressiona mais, aceitar a primeira proposta ou distribuir pouco dinheiro entre todas as contas. Nenhuma dessas reações garante que o problema diminua.\n\nUm mapa de dívidas transforma cobranças soltas em informações comparáveis. Ele não resolve sozinho, mas mostra onde o custo cresce, quais prazos exigem ação e quanto realmente cabe no orçamento.
Guia prático
Use quatro critérios, não apenas os juros
Impacto essencial: o pagamento não deve retirar recursos necessários à moradia, alimentação, saúde e trabalho. Urgência: observe vencimento, atraso e consequências contratuais próximas. Custo: compare taxa, encargos e valor total, quando disponíveis. Viabilidade: a parcela precisa caber hoje e nos meses seguintes.\n\nUma dívida cara merece atenção, mas pode não ser a primeira ação se houver uma cobrança indevida a contestar ou uma obrigação com consequência imediata relevante. Por isso, a decisão precisa considerar o conjunto.
Guia prático
Monte seu mapa em sete etapas
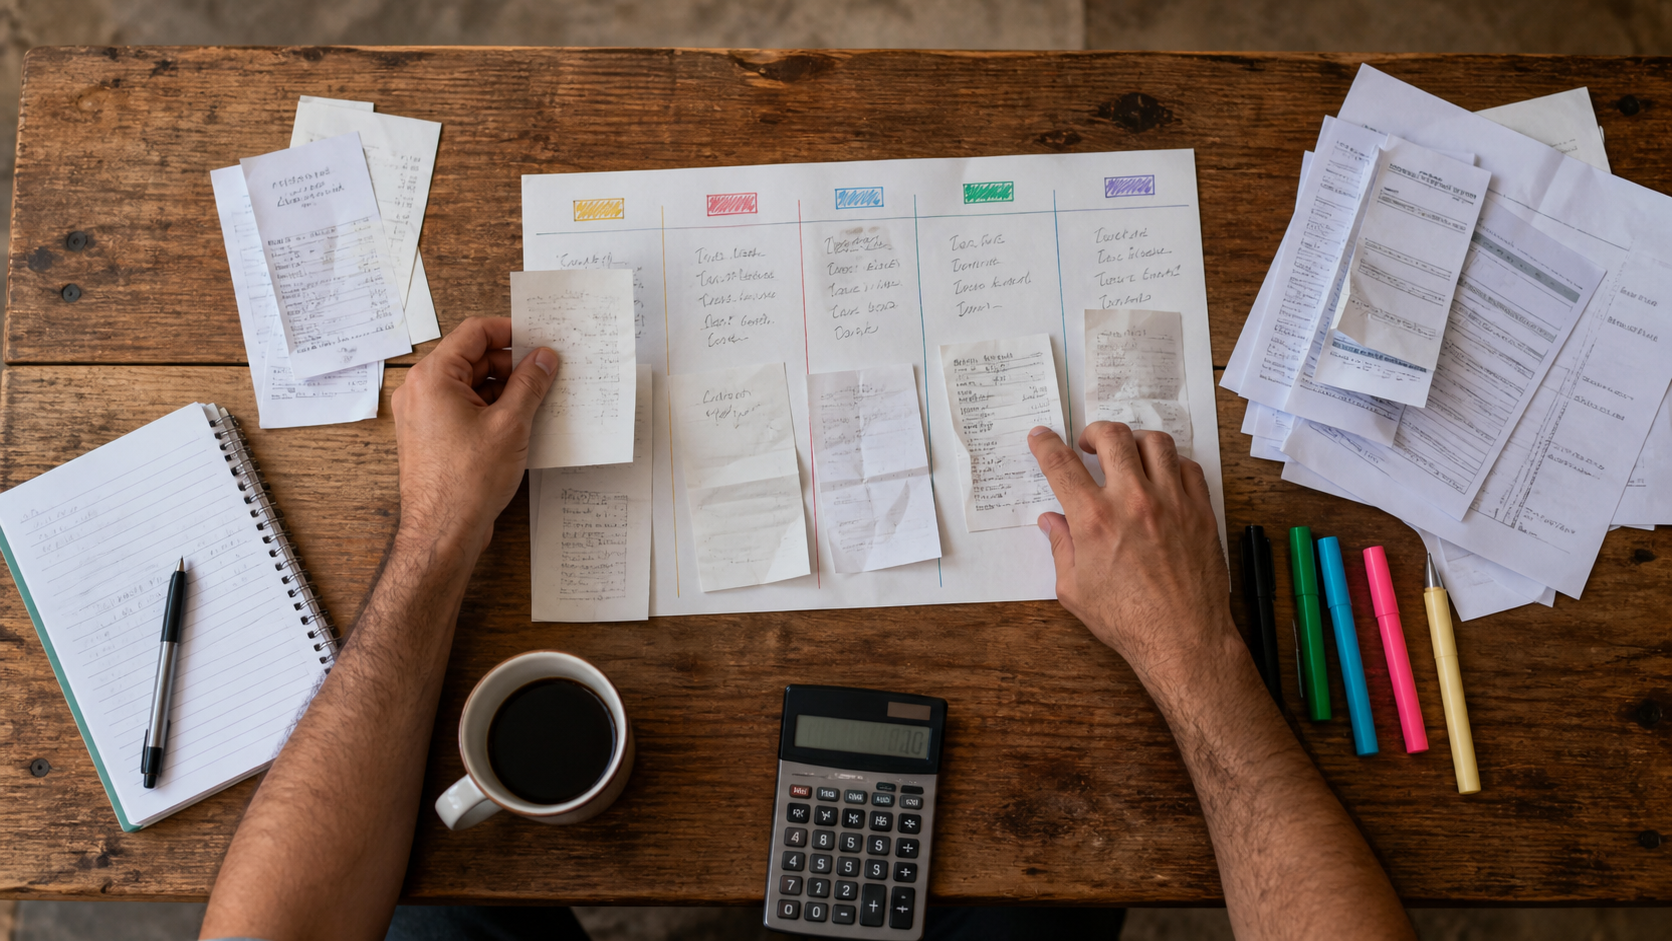 \n\n1. Reúna contratos, faturas, aplicativos e mensagens oficiais dos credores.\n2. Anote credor, tipo da dívida, saldo e situação: em dia ou atrasada.\n3. Registre parcela, vencimento, prazo restante e garantias, se houver.\n4. Inclua taxa, encargos e custo total informado no contrato ou proposta.\n5. Marque cobranças que você não reconhece para investigação imediata.\n6. Calcule quanto sobra depois das despesas essenciais.\n7. Classifique cada item em contestar, negociar, manter ou acelerar.
Guia prático
Exemplo: três dívidas, três decisões diferentes
Uma pessoa tem saldo no cartão que cresce rapidamente, uma parcela de financiamento em dia e uma cobrança de serviço que não reconhece. Primeiro, ela contesta a cobrança desconhecida pelo canal oficial. Mantém a parcela prevista no orçamento e pede ao emissor do cartão propostas formais para sair do crédito caro.\n\nAo comparar duas ofertas, percebe que a menor parcela tem prazo longo e valor total maior. Escolhe somente uma condição compatível com o orçamento futuro. A prioridade não foi definida por um único número, mas por risco, custo e viabilidade.
Guia prático
Evite trocar uma pressão por outra
Novo empréstimo ou consolidação pode reduzir a parcela e aumentar o total pago. Antes de substituir uma dívida, compare taxas, encargos, prazo, garantias e custo total. Nunca aceite proposta apenas porque “cabe no mês” sem verificar os meses seguintes.\n\nDesconfie de links, boletos e descontos recebidos por mensagens não solicitadas. Confirme a oferta diretamente no aplicativo, site, telefone ou atendimento oficial do credor. Não compartilhe senhas ou códigos de autenticação.
Guia prático
Negocie com números e guarde provas
 \n\nAntes do contato, defina a parcela máxima que cabe após o essencial. Peça proposta por escrito com valor de entrada, número de parcelas, vencimentos, juros, encargos e total final. Registre protocolos e guarde comprovantes.\n\nAtualize o mapa após cada pagamento ou acordo. Se a renda cair ou a parcela deixar de caber, procure o credor antes de assumir nova dívida para cobrir a anterior.
Guia prático
Aviso importante
Este conteúdo é educativo e não substitui orientação financeira, jurídica ou de defesa do consumidor individualizada. Contratos, garantias, taxas, consequências do atraso e regras de renegociação variam. Consulte documentos e canais oficiais. Situações de superendividamento podem exigir atendimento especializado para preservar o sustento e avaliar soluções adequadas.
Tire suas dúvidas
Dúvidas frequentes
Devo sempre pagar primeiro a dívida com juros maiores?+
Não necessariamente. Juros são um critério importante, mas urgência, consequências contratuais, cobranças indevidas e preservação das despesas essenciais também precisam ser considerados.
Vale dividir o dinheiro entre todas as dívidas?+
Pode não reduzir as mais caras nem regularizar as mais urgentes. Mapeie o efeito de cada pagamento e negocie formalmente o que não cabe.
Parcela menor significa proposta melhor?+
Não. Prazo maior pode reduzir a parcela e aumentar o total. Compare valor final, taxa, encargos, garantias e datas.
O que fazer se nenhuma proposta couber?+
Não aceite um acordo inviável. Preserve o essencial e procure canais oficiais de defesa do consumidor ou orientação especializada para avaliar alternativas.
Referências
Referências
- Portal do Investidor/CVM — Identifique a sua situação atual: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/organize-a-sua-vida-financeira/passo-01-identifique-a-sua-situacao-atual\n- Portal do Investidor/CVM — Guia de Planejamento Financeiro: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/guias/guia-de-planejamento-financeiro\n- Portal do Investidor/CVM — Livro TOP Planejamento Financeiro Pessoal: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/livros-cvm/livro-top-planejamento-financeiro-pessoal\n- Consumidor.gov.br — Prevenção e tratamento do superendividamento: https://consumidor.gov.br/pages/conteudo/publico/102\n- Governo do Acre/Procon — Negociação de dívidas: https://www.ac.gov.br/servico/negociar-dividas\n\nRevisão editorial e YMYL: 24/08/2026.

