


Neste artigo:
- 01. Lazer não é sobra nem desculpa
- 02. Para quem quer equilíbrio
- 03. Calcule o custo completo
- 04. Limite semanal ou mensal
- 05. Planeje em seis passos
- 06. Erros que desmontam o mês
- 07. Próximo passo
- 08. Diagnóstico antes da decisão
- 09. Método prático e critérios de revisão
- 010. Erros comuns, sinais de alerta e decisão segura
- 011. Revisão mensal e indicadores
- 012. Perguntas frequentes
- 013. Fontes e créditos
- 014. Aviso importante
Contexto
Lazer não é sobra nem desculpa
Excluir todo lazer pode tornar o orçamento difícil de sustentar; gastar sem limite compromete contas e objetivos. A solução é tratar descanso e convivência como uma categoria planejada, ajustável à realidade.
Para quem quer equilíbrio
- Famílias que alternam meses folgados e apertados.
- Pessoas que gastam mais por impulso nos fins de semana.
- Quem sente culpa ao gastar mesmo com contas em dia.
- Quem precisa negociar prioridades com outras pessoas da casa.
Guia prático
Calcule o custo completo
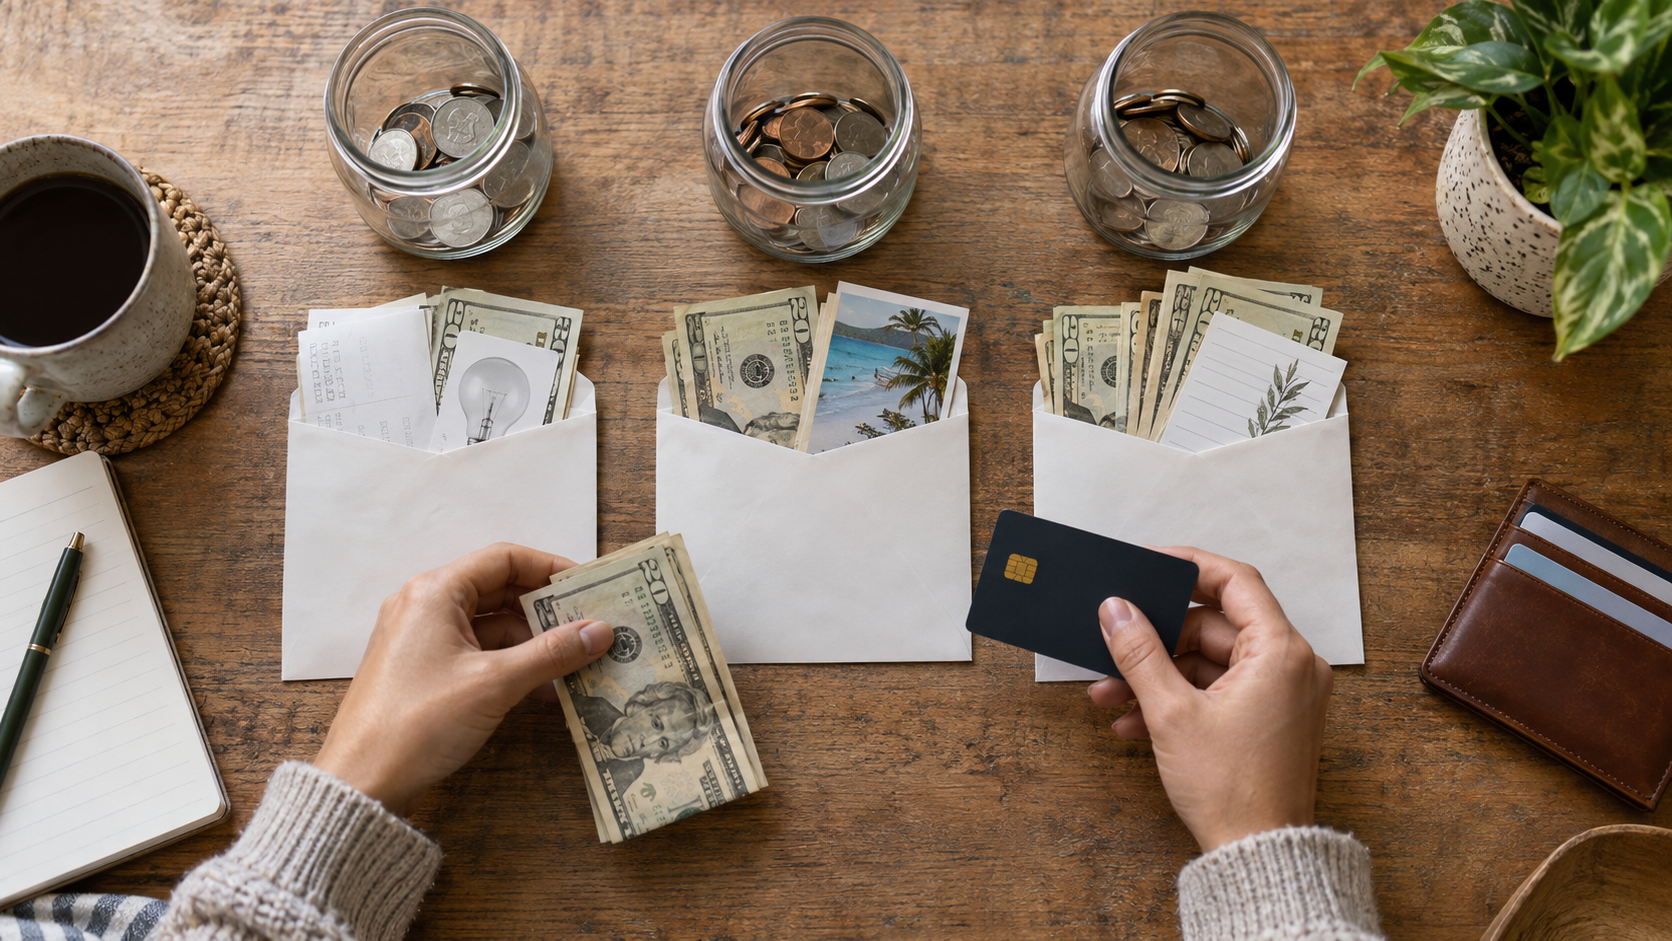
Considere ingresso, transporte, alimentação, taxas, estacionamento e compras associadas. Uma opção aparentemente barata pode ficar cara no conjunto. Crie três faixas: lazer gratuito, baixo custo e evento especial.
Guia prático
Limite semanal ou mensal
O limite semanal controla frequência e ajuda quem gasta por impulso. O mensal oferece flexibilidade para um evento maior. Uma combinação funciona bem: reserve a maior parte para o mês e uma pequena parcela para cada semana.
Guia prático
Planeje em seis passos
- Feche renda e despesas essenciais.
- Preserve parcelas, reserva e metas prioritárias.
- Defina um teto de lazer.
- Liste compromissos já marcados.
- Separe uma margem espontânea.
- Registre o custo total após cada atividade e ajuste o restante.
Guia prático
Erros que desmontam o mês
- Parcelar lazer recorrente sem espaço futuro.
- Esquecer transporte e alimentação.
- Usar limite do cartão como orçamento.
- Compensar estresse com compras frequentes.
- Comparar seu padrão com o de outras pessoas.
Foto: Kampus Production/Pexels.
Guia prático
Diagnóstico antes da decisão
O objetivo é preservar lazer sem comprometer contas e metas. Para começar, calcule a sobra depois de essenciais, parcelas, provisões e aporte mínimo; essa sobra financia escolhas pessoais, não o limite bancário. Trabalhe com documentos e valores confirmados, não com memória ou expectativa.
Se restam R$ 480 no mês, a família pode reservar R$ 300 para lazer planejado e R$ 180 de margem. Dividir por semanas reduz o risco de consumir tudo no início.
Registre a data da análise e as premissas usadas. Quando renda, preço, prazo ou contrato mudar, refaça a conta. Uma decisão financeira saudável precisa caber no caixa atual e continuar sustentável em um mês menos favorável.
Consulte também este conteúdo relacionado e este guia complementar.
Guia prático
Método prático e critérios de revisão
Siga esta sequência:
- Escolha prioridades.
- Defina verba.
- Planeje opções gratuitas.
- Acompanhe por semana.
- Compense excessos dentro da própria categoria.
Antes de concluir, faça um teste de estresse: reduza a renda disponível, aumente uma despesa essencial e verifique se a decisão ainda se sustenta. Se depender de crédito novo, resgate apressado ou atraso de conta, ajuste valor, prazo ou prioridade.
Guarde contratos, comprovantes, simulações e protocolos em uma pasta identificada por mês. A organização permite contestar cobranças e comparar o planejado com o realizado. Faça uma checagem curta semanal enquanto a decisão estiver ativa e uma revisão completa no fechamento do mês.
Em decisões compartilhadas, defina quem acompanha, qual valor exige conversa e como será tratada uma mudança. Regras claras reduzem conflito e impedem que duas pessoas contem com o mesmo saldo.
Guia prático
Erros comuns, sinais de alerta e decisão segura
Os principais erros são zerar lazer e abandonar o plano, parcelar experiências, usar reserva, copiar padrão de amigos e ignorar transporte e alimentação. Não tente corrigir todos de uma vez: escolha o risco de maior impacto e uma ação verificável para esta semana.
Desconfie de urgência artificial, promessa de vantagem garantida, pedido de senha ou transferência para pessoa desconhecida. Confirme instituição, endereço eletrônico e beneficiário em canal independente. Para regras atuais, consulte a fonte oficial: https://www.bcb.gov.br/cidadaniafinanceira
Uma decisão está pronta quando você consegue explicar objetivo, custo total, prazo, risco, liquidez e consequência de desistir. Se algum item não estiver claro, pare e peça documentação. Comparar alternativas não é perder oportunidade; é reduzir a chance de arrependimento.
Depois da execução, meça o resultado real. Compare economia, custo ou progresso com a estimativa. Se houver desvio, identifique se veio de preço, frequência, comportamento ou informação incompleta. Use o aprendizado no próximo ciclo.
Este conteúdo é educativo e não substitui análise profissional, jurídica, contábil ou de investimentos adequada à situação individual.
Guia prático
Revisão mensal e indicadores
O objetivo é preservar lazer sem comprometer contas e metas. Para começar, calcule a sobra depois de essenciais, parcelas, provisões e aporte mínimo; essa sobra financia escolhas pessoais, não o limite bancário. Trabalhe com documentos e valores confirmados, não com memória ou expectativa.
Reserve um momento no fechamento do mês para verificar se a decisão produziu o resultado esperado. Reúna extratos, documentos e anotações, compare previsão e resultado e explique diferenças relevantes. Não considere sucesso apenas porque houve movimentação: confirme custo líquido, efeito no caixa e impacto nas prioridades.
Acompanhe dois indicadores. O primeiro mede execução: quantas ações planejadas foram concluídas. O segundo mede resultado: quanto foi economizado, protegido ou direcionado ao objetivo. Assim, sensação não substitui evidência.
Se o plano falhar, identifique a causa, reduza a complexidade e escolha uma correção para o ciclo seguinte. Mudanças pequenas, repetidas e documentadas produzem mais segurança que decisões intensas abandonadas rapidamente. Preserve margem para imprevistos e nunca conte crédito disponível como renda.
Reavalie após mudança de renda, contrato, regra ou necessidade familiar. Consulte novamente as fontes oficiais citadas e procure orientação habilitada quando a decisão envolver consequências jurídicas, tributárias ou patrimoniais relevantes.
Tire suas dúvidas
Perguntas frequentes
Quanto da renda deve ir para lazer?+
Não existe percentual universal. O valor depende de essenciais, dívidas, reserva e metas.
Lazer pode ser parcelado?+
Evite parcelar consumo recorrente; parcelas reduzem a liberdade dos meses seguintes.
Como planejar em família?+
Definam teto, prioridades e alternativas juntos, deixando o custo total visível.
E em mês apertado?+
Reduza frequência e custo, priorizando opções gratuitas ou já disponíveis.
Referências
Fontes e créditos
Conteúdo consultado em 08/09/2026.
Guia prático
Aviso importante
Conteúdo educativo. Ajuste o limite de lazer à renda, às obrigações e às prioridades da sua família.

