


Neste artigo:
- 01. Renda extra não é dinheiro instantâneo
- 02. Quatro filtros para escolher uma ideia
- 03. Teste antes de investir mais
- 04. Exemplo: um teste de quatro semanas
- 05. Sinais de alerta e golpes
- 06. Controle resultado, não apenas vendas
- 07. Escolha um teste que caiba nesta semana
- 08. Aplicação prática
- 09. Conferência antes de decidir
- 010. Fontes, segurança e acompanhamento
- 011. Teste de sustentabilidade
- 012. Aviso importante
- 013. Dúvidas frequentes
- 014. Referências
Contexto
Renda extra não é dinheiro instantâneo
Renda extra é uma receita complementar obtida com trabalho, venda de produtos, prestação de serviços ou uso responsável de algum recurso. Ela pode ajudar em objetivos e no orçamento, mas exige tempo, custo e risco.
O ponto de partida não é perguntar qual ideia está na moda. É identificar uma combinação viável entre habilidade, demanda, disponibilidade e investimento que você pode perder sem comprometer despesas essenciais.
Guia prático
Quatro filtros para escolher uma ideia
- Habilidade: o que você consegue entregar com qualidade hoje?
- Demanda: existe alguém disposto a pagar por essa solução?
- Operação: você tem tempo, espaço e recursos para cumprir o prometido?
- Resultado: depois de materiais, taxas, transporte e horas de trabalho, sobra valor suficiente?
Uma ideia simples que passa pelos quatro filtros costuma ser mais segura do que uma oportunidade sofisticada baseada apenas em promessa.
Guia prático
Teste antes de investir mais
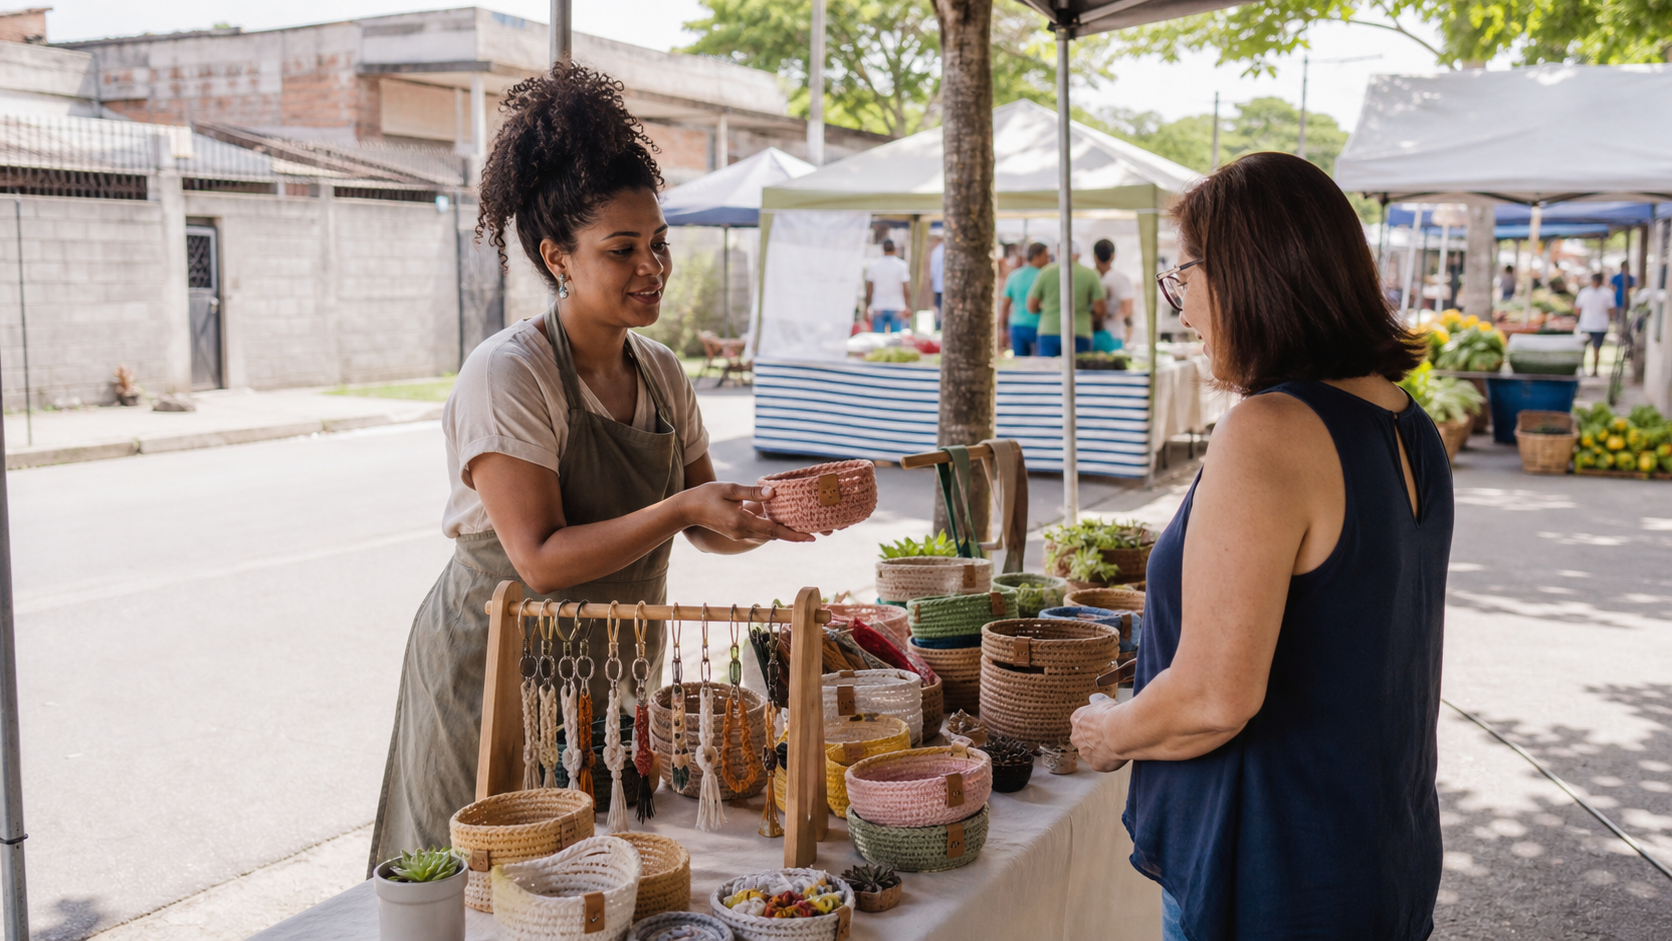
Escolha uma oferta específica e produza a menor quantidade possível para validar a procura. Apresente-a a um grupo pequeno, informe preço e prazo com clareza e registre perguntas, recusas e vendas. Não confunda elogio com demanda: o sinal mais útil é alguém aceitar pagar pelo que foi oferecido.
Depois do teste, decida entre ajustar, repetir ou abandonar. Parar uma ideia que não mostrou resultado protege tempo e dinheiro.
Guia prático
Exemplo: um teste de quatro semanas
Uma pessoa que sabe preparar refeições congeladas começa com cinco pedidos semanais, em vez de comprar um freezer novo. Ela calcula ingredientes, embalagens, gás, deslocamento, taxas de pagamento e tempo de produção. Ao fim de quatro semanas, compara o lucro por pedido, atrasos, recompra e esforço.
Se a procura for consistente e a margem compensar, pode ampliar aos poucos. Caso contrário, ajusta cardápio, preço ou formato antes de assumir novo custo fixo.
Guia prático
Sinais de alerta e golpes
Desconfie de ofertas que prometem ganhos altíssimos com pouco esforço, exigem pagamento para liberar uma vaga ou comissão, pressionam por decisão imediata ou pedem dados pessoais e biometria sem justificativa verificável. O Banco Central recomenda cautela com mensagens e links que prometem soluções financeiras e orienta buscar fontes confiáveis.
Também evite financiar estoque grande com cartão ou empréstimo antes de comprovar a demanda. A renda esperada pode não chegar, mas a dívida continuará existindo.
Guia prático
Controle resultado, não apenas vendas
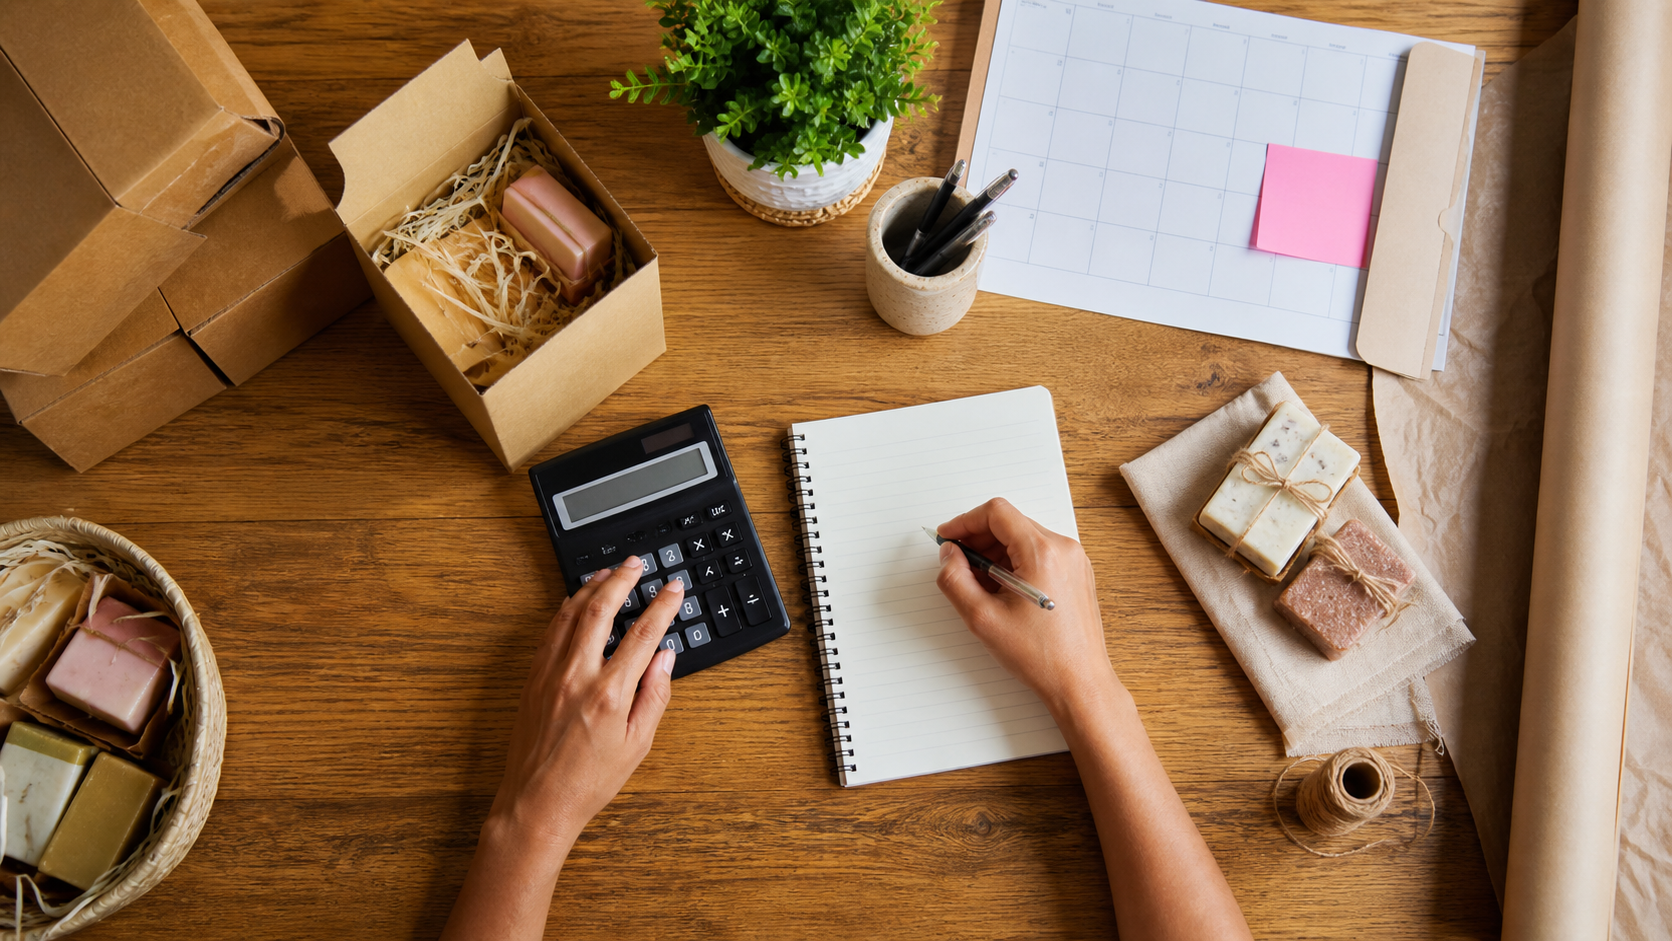
Uma vez por semana, anote: total vendido, custos variáveis, custos fixos, taxas, perdas, horas trabalhadas e valores ainda não recebidos. O lucro é o que resta depois de todos os custos — não o total que entrou.
Separe o dinheiro da atividade do orçamento doméstico. Defina quanto será reinvestido, quanto ficará reservado para obrigações e quanto poderá ser transferido para um objetivo pessoal.
Guia prático
Aplicação prática
O objetivo é testar renda extra limitando investimento, exposição e impacto na rotina. Use valores e regras atuais, preserve despesas essenciais e não trate crédito ou projeção como renda disponível.
Defina oferta mínima, custo máximo, capacidade semanal e critério de parada. Cliente pagante valida melhor que elogio ou curtida.
Registre a data, as premissas e o resultado esperado. Se renda, prazo, taxa, legislação ou necessidade mudar, refaça a conta. Uma decisão sustentável precisa funcionar em cenário conservador, não apenas no melhor caso.
Guia prático
Conferência antes de decidir
- Defina o problema e a prioridade.
- Reúna contratos, extratos e documentos.
- Calcule custo total e impacto mensal.
- Verifique prazo, liquidez e pior cenário plausível.
- Compare alternativas na mesma base.
- Execute pelo canal oficial e arquive comprovantes.
- Revise no fechamento do mês.
Teste renda menor e despesa essencial maior. Se a decisão depender de crédito caro, atraso ou resgate apressado, reduza o valor, alongue o prazo ou adie. Automação ajuda com alertas, mas não substitui conferência.
Em finanças compartilhadas, combine responsável, calendário e limite que exige conversa. Isso evita decisões incompatíveis sobre o mesmo saldo.
Guia prático
Fontes, segurança e acompanhamento
Confirme informações em https://www.gov.br/empresas-e-negocios/pt-br/empreendedor. Não compartilhe senha, código ou acesso remoto. Verifique instituição, endereço e beneficiário por canal independente antes de pagar, contratar ou transferir.
Acompanhe execução e resultado líquido. Movimento financeiro não significa progresso: confirme redução de custo, aumento de proteção ou avanço real da meta. Faça revisão semanal curta e fechamento mensal.
Se houver desvio, identifique a causa e escolha uma correção mensurável. Preserve moradia, alimentação, saúde, transporte e margem para imprevistos. Se o plano competir com o essencial, reduza ou adie.
Este conteúdo é educativo. Regras mudam; questões jurídicas, tributárias e de investimento podem exigir profissional habilitado.
Guia prático
Teste de sustentabilidade
Pergunte se a decisão ainda funcionaria com renda 10% menor, custo essencial maior ou atraso no recebimento. Confirme também se você entende o custo de desistir.
Guarde documentos e explique em uma frase por que decidiu. Na revisão, altere o plano somente quando objetivo, prazo, risco ou informação material mudar. Consistência documentada é mais valiosa que reação impulsiva.
Guia prático
Aviso importante
Este conteúdo é educativo e não garante renda ou resultado. Receitas de trabalho autônomo e atividades empresariais podem gerar obrigações tributárias, previdenciárias, municipais e de formalização. Consulte canais oficiais e profissional habilitado para avaliar sua situação.
Tire suas dúvidas
Dúvidas frequentes
Preciso investir dinheiro para começar?+
Nem sempre. Serviços baseados em habilidades podem exigir pouco capital, mas sempre considere tempo, transporte, ferramentas, taxas e outros custos reais.
Como saber se uma ideia tem procura?+
Faça uma oferta pequena para pessoas do público certo, com preço e prazo claros. Interesse que se converte em pedido ou pagamento é um sinal mais útil do que elogios.
Venda é igual a lucro?+
Não. Venda é receita. Lucro é o valor restante depois de materiais, taxas, transporte, perdas, custos fixos e demais despesas.
Quando devo pensar em formalização?+
Desde o início vale verificar as regras aplicáveis. A necessidade e o formato dependem da atividade, frequência, faturamento e normas locais e federais.
Referências
Referências
- Banco Central — Educação financeira em tempos de crise: https://www.bcb.gov.br/cidadaniafinanceira/tempos-de-crise
- Banco Central — Cidadania financeira e prevenção a golpes: https://www.bcb.gov.br/cidadaniafinanceira
- Governo Federal — Formalização como Microempreendedor Individual: https://www.gov.br/pt-br/servicos/realizar-registro-como-microempreendedor-individual-mei
- Portal do Investidor/CVM — Rendimentos do trabalho autônomo e planejamento financeiro: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/livros-cvm/livro-top-planejamento-financeiro-pessoal/
Revisão editorial e YMYL: 23/08/2026.

