


Neste artigo:
- 01. Renda fixa não é sinônimo de dinheiro parado
- 02. As três perguntas que vêm antes da taxa
- 03. Um processo simples para escolher
- 04. Exemplo: a taxa maior pode ser a escolha errada
- 05. Os riscos que continuam existindo
- 06. FGC e resgate antecipado: duas checagens essenciais
- 07. Faça uma ficha antes de cada aplicação
- 08. Aviso importante
- 09. Dúvidas frequentes
- 010. Fontes oficiais
Contexto
Renda fixa não é sinônimo de dinheiro parado
Ao comprar um título de renda fixa, você empresta recursos ao governo, a um banco ou a uma empresa e se torna credor do emissor. O que fica definido no início é a forma de remuneração: uma taxa prefixada, um percentual de referência como CDI/Selic ou uma combinação de inflação com taxa fixa.
Isso não elimina incertezas. O Portal do Investidor/CVM destaca riscos de crédito, mercado e liquidez também na renda fixa. A decisão simples começa pelo uso do dinheiro, e não pela maior taxa exibida.
Guia prático
As três perguntas que vêm antes da taxa
Quando vou usar? Compare a data do objetivo com o vencimento. Um rendimento atraente perde utilidade se o dinheiro ficar preso além da necessidade.
Posso esperar pelo resgate? Liquidez é a rapidez para transformar o investimento em dinheiro por um valor justo. Reserva de emergência pede acesso diferente de uma meta para daqui a cinco anos.
Quem deve pagar? Todo título tem um emissor. O risco de crédito é a possibilidade de ele não cumprir o pagamento. Garantias podem reduzir a consequência em produtos elegíveis, mas não tornam todos os títulos iguais nem eliminam todos os riscos.
Guia prático
Um processo simples para escolher
Dê nome e data ao objetivo. Separe emergência, compra planejada e longo prazo.
Defina a liquidez mínima. Anote se precisa de acesso diário ou se pode aguardar até o vencimento.
Escolha o tipo de remuneração. Pós-fixados acompanham um indicador; prefixados fixam a taxa; híbridos combinam índice de inflação e taxa.
Cheque emissor e garantia. Identifique quem deve pagar e se o produto está entre os cobertos pelo FGC.
Leia carência e resgate. Liquidez diária, carência e vencimento são informações diferentes.
Compare o retorno líquido. Considere imposto, IOF quando aplicável, taxas e eventual deságio.
Registre por que escolheu. Uma frase com objetivo, prazo e regra de saída evita decisões por impulso.
Guia prático
Exemplo: a taxa maior pode ser a escolha errada
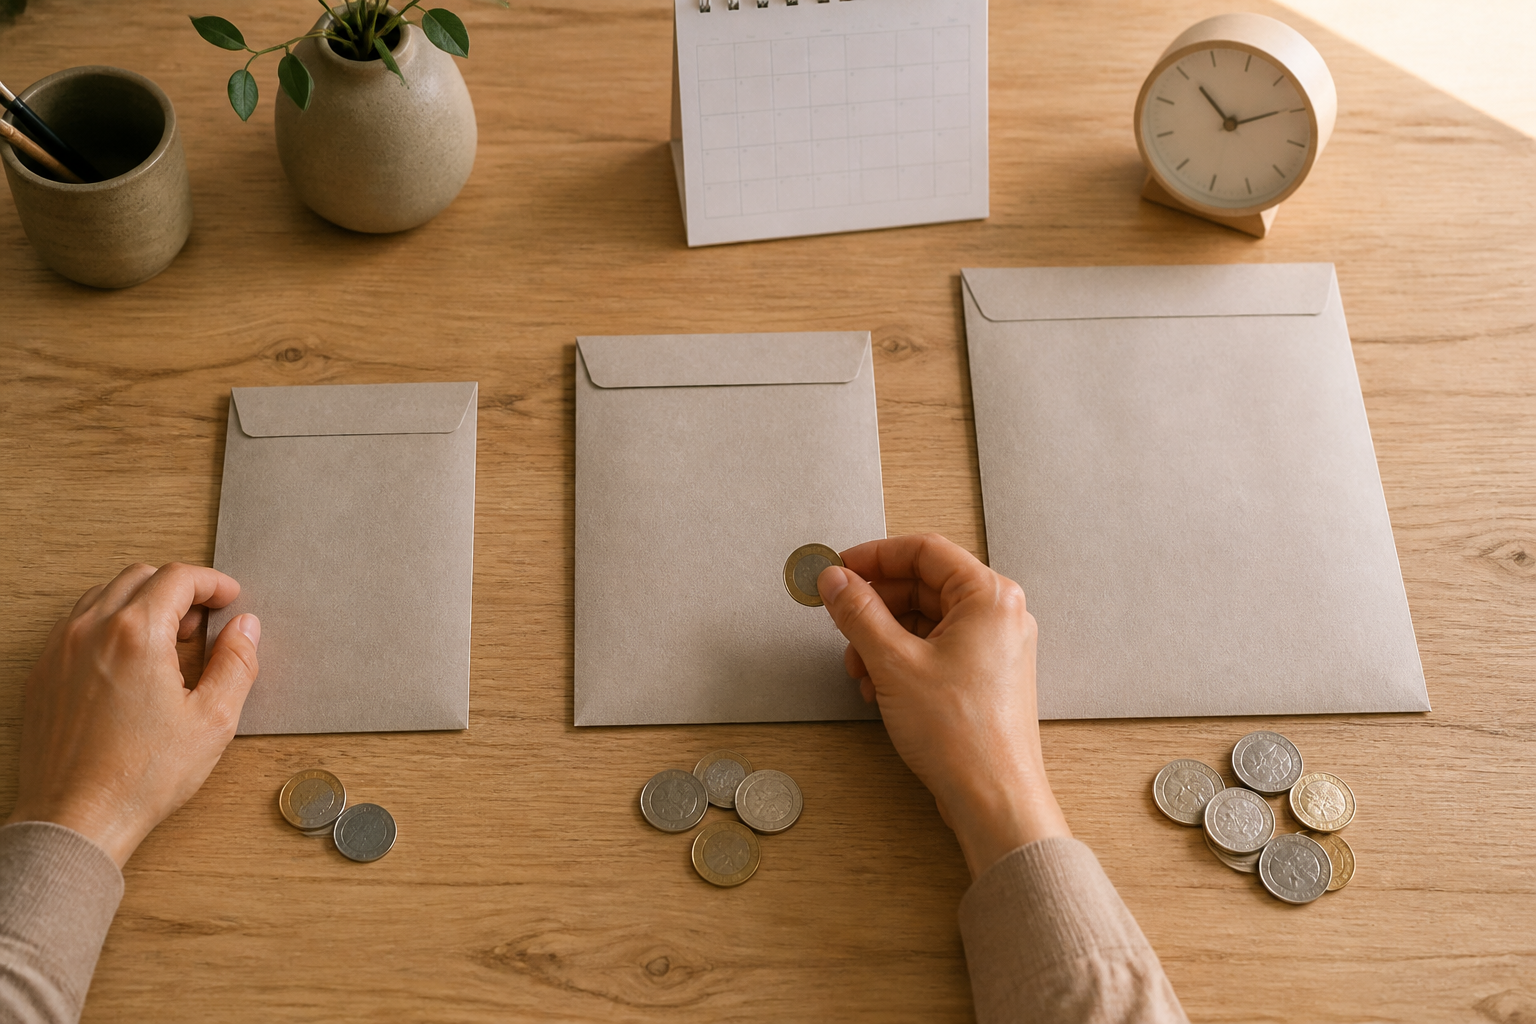
Imagine R$ 12 mil para duas finalidades. Metade será a reserva para imprevistos; a outra metade pagará um curso em dois anos. Um título com taxa maior, mas sem resgate antes de três anos, não combina com nenhuma das duas partes. Já uma alternativa com liquidez diária pode atender à reserva, enquanto um título com vencimento próximo à matrícula pode ser avaliado para o curso.
O exemplo mostra o critério — não recomenda produtos. Primeiro faça o dinheiro chegar disponível na data certa; só depois compare rentabilidade entre alternativas compatíveis.
Guia prático
Os riscos que continuam existindo
Crédito: o emissor pode não pagar. Avalie a instituição e evite concentração excessiva.
Mercado: taxas e preços mudam. Prefixados e títulos ligados à inflação podem oscilar antes do vencimento.
Liquidez: pode não haver resgate antecipado, ou ele pode ocorrer com preço/deságio desfavorável.
Inflação e reinvestimento: o retorno pode perder poder de compra, ou um valor vencido pode ser reaplicado a taxas menores.
Desconfie de promessas de retorno muito acima do mercado com discurso de segurança absoluta. Risco e retorno estão ligados.
Guia prático
FGC e resgate antecipado: duas checagens essenciais
O FGC informa que a garantia ordinária cobre somente produtos elegíveis, até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado, com teto de R$ 1 milhão em quatro anos. Fundos de renda fixa, debêntures, CRI, CRA e títulos públicos não entram nessa garantia. Confirme sempre o produto, o conglomerado e os limites vigentes.
No Tesouro Direto, manter o título até o vencimento preserva a rentabilidade contratada nas condições do programa. No resgate antecipado, porém, a recompra ocorre a preço de mercado, de modo que o retorno pode ser diferente. A regra oficial está em Regras e Regulamento do Tesouro Direto.
Guia prático
Aviso importante
Este conteúdo é educativo e não constitui recomendação individual de investimento. Rentabilidade passada não garante resultados futuros. Investimentos envolvem riscos, custos, tributação e condições específicas. Leia os documentos oficiais, respeite seu perfil e seus objetivos e, quando necessário, procure profissional habilitado.
Tire suas dúvidas
Dúvidas frequentes
Renda fixa pode dar prejuízo?+
Sim. Pode haver perda por inadimplência do emissor, venda antecipada a preço desfavorável, custos ou remuneração abaixo da inflação. O risco depende do produto e da forma de saída.
Todo CDB tem liquidez diária?+
Não. Há CDBs com liquidez diária, carência ou resgate somente no vencimento. Confira as condições antes de aplicar.
Todo investimento de renda fixa tem FGC?+
Não. A cobertura vale apenas para produtos elegíveis e dentro dos limites do regulamento. Fundos, debêntures, CRI, CRA e títulos públicos, por exemplo, não são cobertos pelo FGC.
Prefixado é melhor quando a taxa está alta?+
Não existe resposta universal. A escolha depende do prazo, do objetivo e da possibilidade de manter até o vencimento; vender antes pode expor o título à oscilação de preço.
Referências
Fontes oficiais
- Portal do Investidor/CVM — Entenda as características dos investimentos: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/entenda-as-caracteristicas-dos-investimentos
- Portal do Investidor/CVM — Instrumentos de renda fixa: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/livros-cvm/livro-top-planejamento-financeiro-pessoal/
- Portal do Investidor/CVM — Títulos bancários: https://www.gov.br/investidor/pt-br/investir/tipos-de-investimentos/titulos-bancarios
- FGC — Sobre garantia FGC: https://fgc.org.br/sobre-garantia-fgc
- Tesouro Direto — Regras e Regulamento: https://tesourodireto.com.br/sobre-o-tesouro/regras-e-regulamento
Revisão editorial e YMYL: 26/08/2026.

