


Simulador de Reserva de Emergência
Calcule o tamanho ideal do seu colchão financeiro com base nas suas despesas e na sua estabilidade profissional.
Onde guardar este dinheiro com total segurança?
- 40% em Tesouro Selic: Ideal para a maior parte da reserva. Protegido pelo Governo Federal e rende acima da inflação.
- 40% em CDB 100% do CDI: Aplicação simples em bancos consolidados com liquidez diária e proteção do FGC.
- 20% em Conta Remunerada / Dinheiro Vivo: Para resgate imediato aos fins de semana ou feriados em caso de emergências graves.
Neste artigo:
- 01. Por que a inflação da sua casa pode ser diferente do índice oficial
- 02. Para quem este método é útil
- 03. Monte uma cesta que represente a sua vida real
- 04. A conta simples da inflação pessoal
- 05. Como atualizar orçamento e reserva sem exagerar
- 06. Erros que prejudicam a análise
- 07. Próximo passo
- 08. Aplicação e conexão com o planejamento
- 09. Verificação final antes de agir
- 010. Rotina de manutenção
- 011. Perguntas frequentes sobre inflação pessoal
- 012. Fontes e leitura oficial
- 013. Aviso importante
Contexto
Por que a inflação da sua casa pode ser diferente do índice oficial
O IPCA, calculado pelo IBGE, acompanha a variação de preços de uma cesta ampla e ponderada. Ele é a principal referência oficial de inflação no Brasil, mas não descreve com precisão cada orçamento individual. Uma família que gasta mais com aluguel e escola pode sentir um aumento diferente de quem concentra despesas em alimentação e transporte.
A ideia de inflação pessoal é uma ferramenta de organização: observar quanto a sua própria cesta ficou mais cara. Ela não substitui o IPCA, não serve para corrigir contratos e não prevê preços futuros.
Para quem este método é útil
- Quem percebe que o salário compra menos, mas não sabe quais categorias pressionaram o orçamento.
- Famílias que precisam revisar a meta da reserva de emergência.
- Pessoas com renda variável que desejam atualizar o custo mínimo mensal.
- Quem quer negociar cortes com dados, evitando decisões baseadas apenas em sensação.
Guia prático
Monte uma cesta que represente a sua vida real
Separe de três a seis meses de extratos e faturas. Agrupe somente despesas comparáveis: moradia, alimentação, transporte, saúde, educação, contas da casa e outros itens recorrentes. Gastos excepcionais — como uma viagem ou uma reforma — devem ficar fora da comparação para não distorcer o resultado.
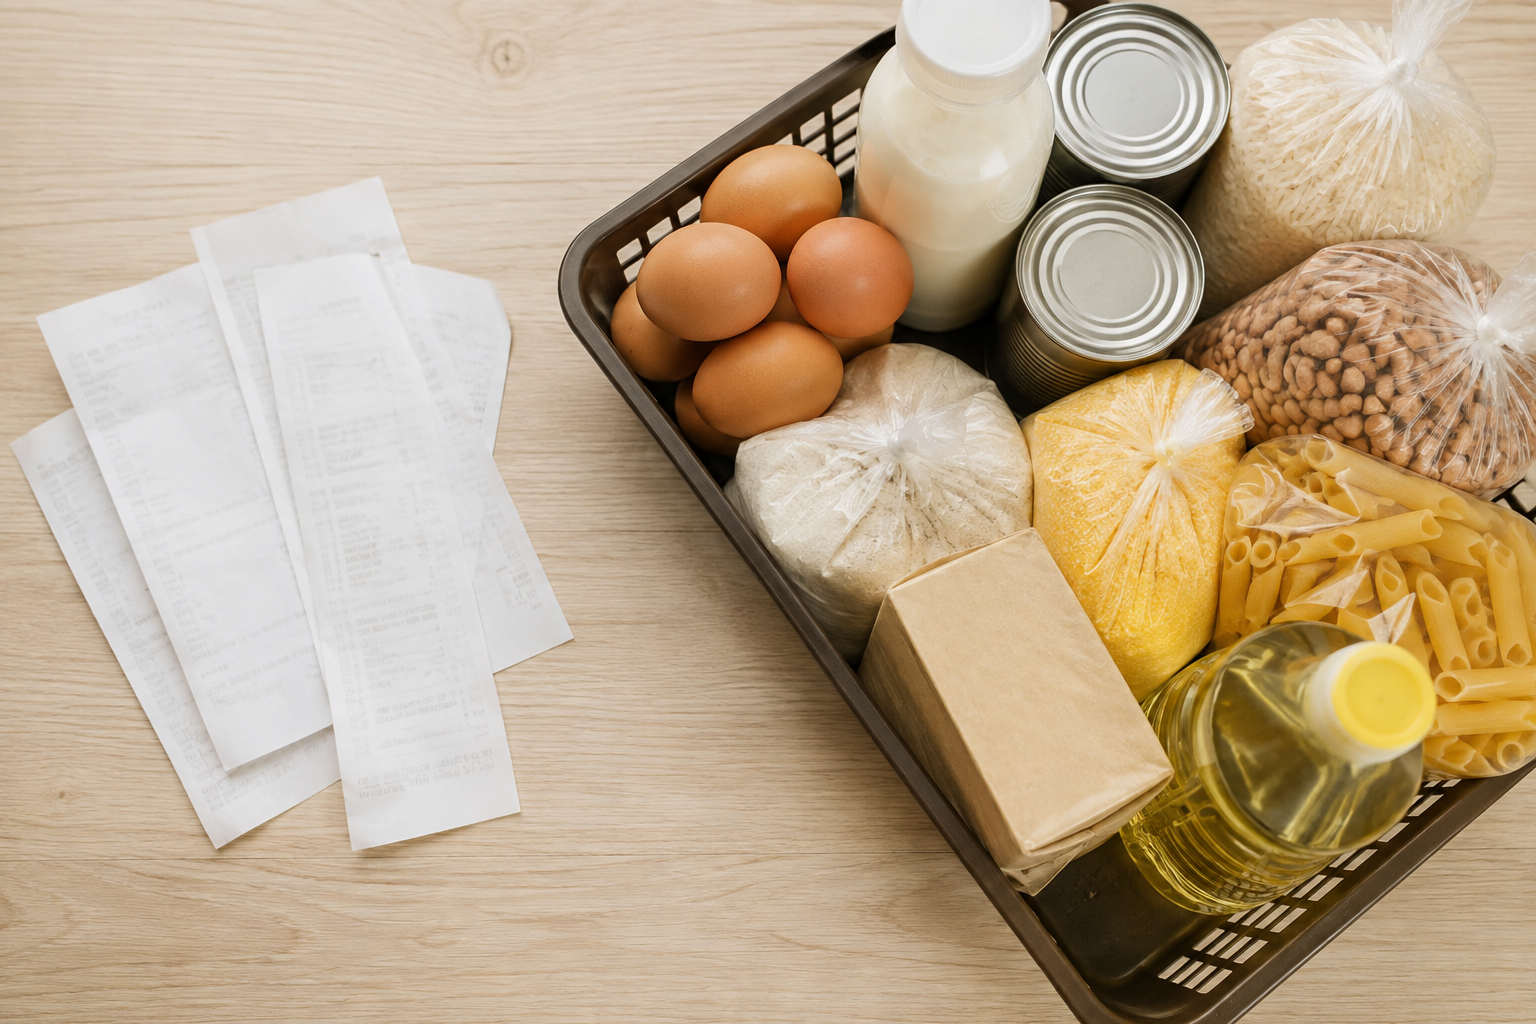
Use sempre o mesmo critério nos dois períodos. Se uma categoria mudou porque você consumiu mais, anote a mudança de quantidade; nem todo aumento de gasto representa aumento de preço.
Guia prático
A conta simples da inflação pessoal
Some o custo da mesma cesta no período anterior e no período atual. A fórmula é:
Variação (%) = [(custo atual − custo anterior) ÷ custo anterior] × 100
Exemplo: se a cesta essencial custava R$ 3.000 e passou a R$ 3.180, a variação foi de 6%. Isso não significa que todos os preços subiram 6%; significa que o conjunto escolhido ficou 6% mais caro para aquela família.
Guia prático
Como atualizar orçamento e reserva sem exagerar
- Calcule a média atual das despesas essenciais, usando meses normais.
- Revise assinaturas, tarifas e contratos que podem ser renegociados.
- Separe aumento de preço de aumento de consumo.
- Defina quantos meses de despesas essenciais deseja cobrir conforme estabilidade da renda, dependentes e riscos.
- Use o simulador abaixo para testar diferentes custos mensais e horizontes.
- Reavalie a meta a cada três ou seis meses, não a cada oscilação pequena.
Guia prático
Erros que prejudicam a análise
- Comparar meses com consumo muito diferente.
- Misturar despesas essenciais com compras pontuais.
- Usar a inflação pessoal como se fosse um índice oficial.
- Aumentar a reserva sem antes corrigir um orçamento mensal deficitário.
- Colocar todo o dinheiro em aplicações sem liquidez compatível com emergências.
Guia prático
Aplicação e conexão com o planejamento
O objetivo é simular meta, prazo e aporte da reserva com premissas conservadoras. Use dados confirmados, preserve despesas essenciais e mantenha margem para imprevistos. Não trate limite, projeção ou valor ainda não recebido como renda disponível.
Escreva premissas, prazo e resultado esperado. Uma decisão sustentável precisa funcionar também com renda menor ou custo essencial maior. Se depender de crédito caro, atraso ou resgate apressado, reduza valor, aumente prazo ou adie.
Continue por este guia relacionado e esta leitura complementar. Os links aprofundam etapas que não devem ser decididas isoladamente.
Guia prático
Verificação final antes de agir
- Defina o problema e a prioridade.
- Reúna extratos, contratos e documentos.
- Calcule custo total e impacto nos próximos meses.
- Confirme prazo, liquidez, risco e condição de saída.
- Compare alternativas equivalentes.
- Execute pelo canal oficial e guarde comprovantes.
- Revise o resultado no fechamento mensal.
Confirme regras atuais em https://www.gov.br/investidor/pt-br. Nunca compartilhe senha, código ou acesso remoto. Verifique instituição, endereço e beneficiário por canal independente.
Acompanhe execução e resultado líquido. Movimento de dinheiro não significa progresso: procure redução de custo, aumento de proteção ou avanço concreto da meta. Se houver desvio, identifique a causa e escolha uma correção mensurável.
Guia prático
Rotina de manutenção
Faça uma revisão semanal curta para conferir lançamentos, compromissos futuros, saldo realmente disponível e próxima ação. No fim do mês, atualize valores, arquive documentos e registre o aprendizado.
Preserve moradia, alimentação, saúde, transporte e capacidade de trabalhar. Em decisões compartilhadas, combine responsabilidade, calendário e limite que exige conversa.
Este conteúdo é educativo. Regras mudam, e questões jurídicas, tributárias ou de investimento podem exigir profissional habilitado e análise individual.
Tire suas dúvidas
Perguntas frequentes sobre inflação pessoal
Minha inflação pessoal substitui o IPCA?+
Não. É uma estimativa doméstica para planejamento. O IPCA é calculado pelo IBGE com metodologia e amostra próprias e continua sendo a referência oficial.
Qual período devo comparar?+
Períodos equivalentes e com padrão de consumo parecido. Para despesas sazonais, comparar o mesmo mês de anos diferentes pode ser mais útil.
Devo reajustar toda a reserva pela inflação oficial?+
É mais prático recalcular a meta com a média atual das despesas essenciais. A decisão depende da estabilidade da renda, dos riscos e da liquidez necessária.
A calculadora recomenda um investimento?+
Não. Ela apenas estima uma meta de reserva com base nos valores informados e tem finalidade educativa.
Referências
Fontes e leitura oficial
Conteúdo consultado em 06/09/2026.
Guia prático
Aviso importante
Conteúdo educativo. As estimativas não constituem recomendação de investimento nem substituem orientação profissional individualizada.

