Neste artigo:
- 01. Por que o Tesouro Direto parece mais complicado do que é
- 02. Os três grupos mais conhecidos
- 03. Passo a passo para escolher sem adivinhar
- 04. Exemplo prático com três objetivos
- 05. Marcação a mercado sem complicação
- 06. Calculadora simples para a sua meta
- 07. Erros que custam tranquilidade
- 08. Checklist antes de confirmar a compra
- 09. Como conectar este guia ao restante do seu plano
- 010. Perguntas frequentes
- 011. Fontes oficiais
- 012.
Contexto
Por que o Tesouro Direto parece mais complicado do que é
Quem abre a tela de investimentos pela primeira vez encontra siglas, datas, taxas e preços que mudam. A tentação é escolher o título com a maior taxa aparente. Esse atalho pode criar um desencontro entre o investimento e a vida real. Um título com vencimento distante pode oscilar bastante no caminho; outro pode proteger da inflação, mas não ser adequado para uma despesa próxima. A decisão melhora quando você inverte a ordem: primeiro descreve a meta, depois escolhe a característica do título.
Título público não é uma conta remunerada. Ao investir, você compra um papel emitido pelo Tesouro Nacional, com regras de remuneração e vencimento. O risco de crédito está ligado ao governo federal, mas o preço do papel varia no mercado. Se você mantiver o título até a data combinada, valem as condições contratadas, respeitados impostos e custos. Se vender antes, receberá o preço disponível naquele momento, que pode estar acima ou abaixo do valor esperado.
Este conteúdo é educacional e não constitui recomendação individual. A escolha deve considerar sua renda, dívidas, reserva, horizonte e tolerância a oscilações.
Guia prático
Os três grupos mais conhecidos
Tesouro Selic: acompanha a taxa Selic e tende a apresentar menor oscilação de preço do que títulos prefixados ou indexados à inflação de prazo longo. É frequentemente considerado em objetivos de curto prazo e na reserva de emergência, mas continua sujeito a regras de liquidação, tributação, taxas e pequenas oscilações.
Tesouro Prefixado: informa uma taxa anual no momento da compra. Se levado até o vencimento, permite estimar o valor bruto futuro. Antes do vencimento, porém, o preço reage às taxas de mercado: quando novas taxas sobem, títulos antigos podem valer menos; quando caem, podem valer mais. A previsibilidade existe na data final, não em qualquer dia do caminho.
Tesouro IPCA+: combina uma taxa real contratada com a variação do IPCA. Pode ajudar em metas de longo prazo cujo poder de compra importa, como aposentadoria ou educação futura. Também pode oscilar bastante antes do vencimento, sobretudo nos prazos longos. Algumas versões pagam juros periódicos, o que muda o fluxo de caixa e a incidência de reinvestimento.
A data ao lado do nome faz parte do produto. Tesouro IPCA+ 2035 e Tesouro IPCA+ 2055 não são equivalentes: o prazo altera sensibilidade às taxas, planejamento tributário e adequação à meta.
Guia prático
Passo a passo para escolher sem adivinhar
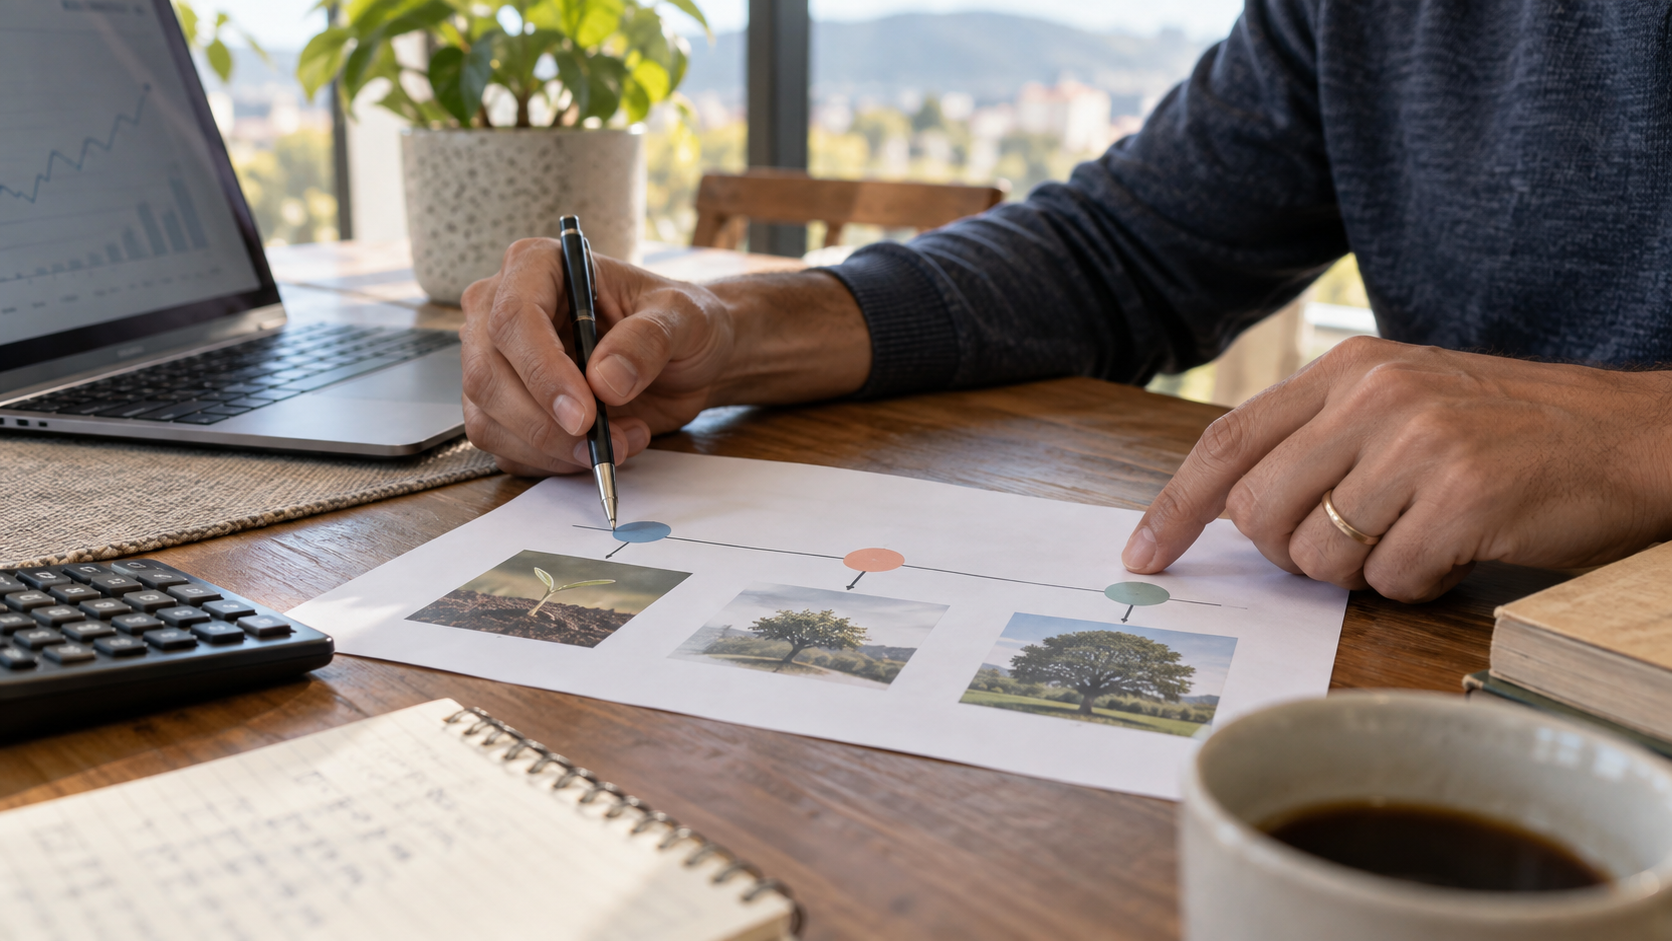
1. Dê nome ao dinheiro. Escreva o objetivo em uma frase: reserva para imprevistos, entrada de imóvel, faculdade, aposentadoria ou compra programada. Dinheiro sem função tende a ser movimentado por impulso.
2. Defina a data de uso. Use uma faixa realista, como até 12 meses, de dois a cinco anos ou acima de dez anos. Quanto mais rígida a data, maior a importância de combinar o vencimento do título com a meta.
3. Meça a necessidade de liquidez. Liquidez é a possibilidade de transformar o título em dinheiro. O Tesouro oferece recompra em condições divulgadas pela plataforma, mas isso não garante que o preço de venda antecipada será o desejado. Uma emergência pede acesso; uma aposentadoria distante permite outro desenho.
4. Observe o risco de marcação a mercado. Consulte como o preço pode variar antes de comprar. Não use dinheiro de curto prazo em um título longo apenas porque a taxa parece atraente.
5. Compare retorno líquido. Considere Imposto de Renda regressivo, IOF em resgates com menos de 30 dias quando aplicável, taxa de custódia e regras vigentes. A tela da corretora pode destacar o retorno bruto.
6. Planeje aportes e revisão. Um aporte mensal compatível com o orçamento costuma ser mais sustentável do que tentar acertar o melhor dia. Revise a meta quando sua renda, prazo ou necessidade mudar — não a cada oscilação diária.
Guia prático
Exemplo prático com três objetivos
Imagine uma família que consegue separar R$ 900 por mês. Ela tem três prioridades: completar a reserva de emergência, pagar uma pós-graduação em quatro anos e formar renda para a aposentadoria em mais de vinte anos.
Para a reserva, o foco é disponibilidade e estabilidade. Em vez de perseguir a maior taxa, a família avalia um instrumento com liquidez compatível e mantém parte do dinheiro de uso imediato fora de qualquer investimento com prazo operacional. Para a pós-graduação, compara o vencimento dos títulos com a data das mensalidades e evita depender da venda antecipada de um papel muito longo. Para a aposentadoria, considera proteção do poder de compra, diversificação e aportes contínuos.
Uma divisão ilustrativa poderia direcionar R$ 500 à reserva enquanto ela estiver incompleta, R$ 250 à meta de quatro anos e R$ 150 ao longo prazo. Quando a reserva atingir o valor definido, os R$ 500 são redistribuídos. Isso não é uma carteira recomendada: é um exemplo de como prioridades mudam o destino do mesmo aporte.
Antes de investir, a família também verifica dívidas caras. Quitar rotativo do cartão ou cheque especial costuma trazer um efeito financeiro mais previsível do que investir enquanto juros elevados continuam correndo.
Guia prático
Marcação a mercado sem complicação
O preço de um título reflete quanto seus pagamentos futuros valem hoje. Se o mercado passa a exigir uma taxa maior para um título semelhante, o papel antigo precisa ficar mais barato para competir. Se a taxa exigida cai, seu preço pode subir. Esse ajuste diário é chamado de marcação a mercado.
Considere um Prefixado comprado para vencer em 2031. A taxa contratada orienta o resultado bruto no vencimento. Dois meses depois, porém, as taxas de novos títulos podem subir. Se o investidor precisar vender nesse momento, poderá receber menos do que aplicou, mesmo que o emissor continue pagando normalmente. O prejuízo não nasceu de uma falha do Tesouro, mas do preço de saída antes da data planejada.
O mesmo raciocínio vale para títulos IPCA+, que podem ter movimentos relevantes. Quanto maior o prazo, em geral maior a sensibilidade do preço. Por isso, prazo e necessidade de resgate merecem atenção igual ou maior que a taxa exibida.
Guia prático
Calculadora simples para a sua meta
Você pode montar uma estimativa educacional sem prever taxas futuras. Primeiro, anote o valor da meta em reais de hoje. Depois, registre o prazo em meses, o valor já acumulado e o aporte mensal possível. Para metas protegidas da inflação, mantenha os cálculos em poder de compra atual e trate a rentabilidade real apenas como cenário, não como promessa.
Use três cenários: conservador, intermediário e favorável. Se a meta só funciona no cenário favorável, ela precisa de ajuste. Você pode aumentar o aporte, ampliar o prazo ou reduzir o valor esperado. Recalcule a cada seis meses e sempre que houver mudança relevante de renda.
A conta principal é comportamental: valor da meta menos patrimônio destinado a ela, dividido pelo tempo restante, com uma margem para custos e imprevistos. Simuladores oficiais ajudam a comparar títulos, mas não substituem o orçamento. Consulte sempre as taxas, preços e regras atuais diretamente no site do Tesouro Direto.
Guia prático
Erros que custam tranquilidade
Escolher apenas pela maior taxa: uma taxa elevada pode acompanhar prazo longo e oscilação maior. Compare o produto com a data da meta.
Usar reserva em título inadequado: se o dinheiro pode ser necessário amanhã, avalie liquidez operacional, oscilação e disponibilidade em finais de semana ou feriados.
Confundir vencimento com carência: o vencimento é a data final do título. A possibilidade de venda antecipada depende das condições de recompra e do preço de mercado.
Ignorar impostos e custos: retorno bruto não é retorno líquido. Verifique tabela de IR, eventual IOF e taxa de custódia vigente.
Vender por medo após queda de preço: antes de agir, confira se a meta e o prazo mudaram. Uma oscilação esperada em título longo não é, por si só, evidência de erro.
Concentrar todo o patrimônio: mesmo títulos públicos devem fazer parte de uma organização que inclua caixa, objetivos separados e diversificação coerente.
Checklist antes de confirmar a compra
- O objetivo deste dinheiro está escrito?
- A data da meta combina com o vencimento?
- Posso manter o título até o vencimento se o preço cair?
- Tenho reserva separada e acessível?
- Entendi se a remuneração é Selic, prefixada ou IPCA mais taxa?
- Comparei retorno líquido, impostos e custos?
- Li as regras oficiais e conferi o título dentro do ambiente autorizado?
- O aporte cabe no orçamento sem usar crédito caro?
- Sei em que situação revisarei a estratégia?
Se alguma resposta for “não”, pause. A melhor compra é aquela que você consegue explicar em linguagem simples e manter com disciplina.
Guia prático
Como conectar este guia ao restante do seu plano
Se você ainda está conhecendo a plataforma, veja também o guia simples para começar no Tesouro Direto. Se a sua dúvida é o que acontece ao precisar do dinheiro antes da data, leia Tesouro Direto: venda antes do vencimento.
Para informações regulatórias e materiais de educação financeira, consulte o Portal do Investidor do governo federal. Confirme sempre preços, horários, limites e condições no canal oficial do Tesouro Direto e na instituição financeira habilitada. Evite decidir com base em capturas de tela antigas, vídeos sem data ou promessas de rentabilidade garantida.
Tire suas dúvidas
Perguntas frequentes
Tesouro Direto é garantido e não pode dar prejuízo?+
Títulos públicos têm risco de crédito ligado ao governo federal, mas o preço varia. Na venda antes do vencimento, você pode receber menos do que investiu. Até o vencimento, prevalecem as condições do título, descontados tributos e custos aplicáveis.
Qual título é melhor para reserva de emergência?+
A reserva prioriza liquidez, previsibilidade e acesso. O Tesouro Selic é frequentemente avaliado para essa finalidade por tender a oscilar menos, mas é preciso considerar prazo de liquidação, horários, custos e a necessidade de manter uma parcela imediatamente disponível.
Tesouro IPCA+ sempre vence a inflação?+
Mantido até o vencimento, o título busca entregar a variação do IPCA mais a taxa real contratada, antes de impostos e custos. Em venda antecipada, a marcação a mercado pode produzir ganho ou perda e alterar o resultado.
Posso retirar o dinheiro antes do vencimento?+
Em condições normais, o Tesouro oferece recompra conforme suas regras e horários. A venda usa o preço de mercado do momento. Portanto, existir liquidez não significa preservar exatamente a rentabilidade contratada.
É melhor investir tudo de uma vez ou mensalmente?+
Depende do dinheiro disponível, da reserva e da meta. Aportes regulares reduzem a dependência de acertar o momento e ajudam a criar disciplina. Um valor grande exige cuidado adicional com diversificação e adequação de prazos.
Referências
Fontes oficiais
Consulte as páginas oficiais na data da decisão, pois taxas, limites, horários e regras podem mudar.
Guia prático
Conteúdo exclusivamente educacional. Não constitui recomendação de investimento, oferta, promessa de rentabilidade ou aconselhamento financeiro individual. Investimentos envolvem riscos. Avalie sua situação e, se necessário, procure um profissional habilitado.

