


Neste artigo:
- 01. Prazos diferentes pedem decisões diferentes
- 02. As três perguntas centrais
- 03. Dê nome, prazo e função ao dinheiro
- 04. Saldo disponível não é saldo livre
- 05. Monte o sistema em oito passos
- 06. A revisão semanal evita correções tardias
- 07. Próximo passo
- 08. Diagnóstico e exemplo realista
- 09. Execução em etapas e teste de estresse
- 010. Erros, segurança e critérios de decisão
- 011. Rotina de acompanhamento
- 012. Perguntas frequentes
- 013. Fontes e leitura oficial
- 014. Aviso importante
Contexto
Prazos diferentes pedem decisões diferentes
Quando todas as necessidades aparecem em uma única lista, a urgência do mês costuma consumir o dinheiro de compromissos previsíveis e metas futuras. As camadas não criam renda, mas tornam escolhas, limites e conflitos mais visíveis.
As três perguntas centrais
- O que precisa ser pago antes da próxima renda?
- Quais compromissos previsíveis chegarão nos próximos meses?
- Que proteção ou meta exige constância por mais tempo?
- Quanto já existe para cada camada?
- Qual ajuste é necessário nesta semana?
Guia prático
Dê nome, prazo e função ao dinheiro
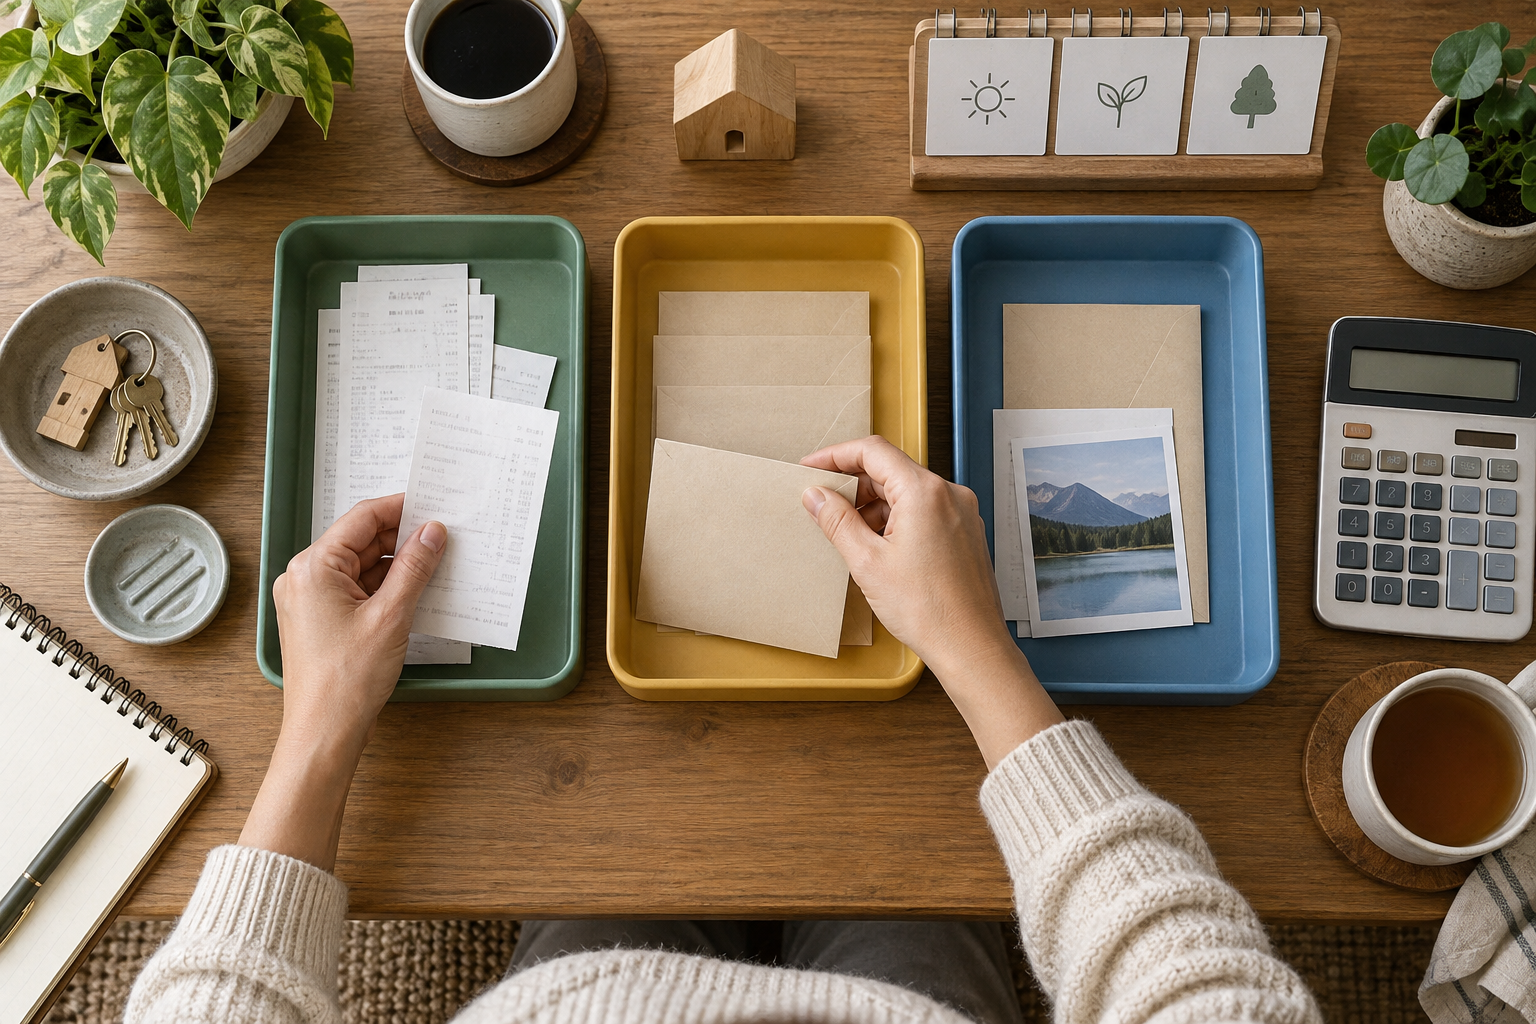
Na camada mensal, acompanhe fluxo e limites. Na intermediária, transforme gastos anuais e parcelas futuras em reservas mensais. Na camada longa, proteja a reserva de emergência e financie objetivos definidos. Separar pode ser feito por contas, envelopes digitais ou categorias confiáveis.
Guia prático
Saldo disponível não é saldo livre
O aplicativo mostra quanto há na conta, mas parte desse valor pode estar comprometida com contas, parcelas ou reservas. O saldo livre surge somente depois de descontar obrigações atuais e valores destinados às outras camadas.
Guia prático
Monte o sistema em oito passos
- Liste renda líquida e datas de entrada.
- Registre contas e gastos do mês.
- Levante compromissos dos próximos doze meses.
- Divida valores previsíveis pelos meses restantes.
- Defina reserva e metas de longo prazo.
- Crie categorias ou espaços separados.
- Automatize transferências possíveis.
- Revise semanalmente e feche o mês.
Guia prático
A revisão semanal evita correções tardias
Em quinze minutos, confira entradas, pagamentos, fatura, próximos vencimentos e saldo de cada camada. Ajuste primeiro gastos adiáveis. Se a renda não cobrir despesas essenciais e compromissos, renegociação e orientação qualificada podem ser necessárias.
Guia prático
Diagnóstico e exemplo realista
O objetivo é organizar a renda em camadas: essenciais, compromissos, proteção, metas e escolhas. Trabalhe com dinheiro recebido, custos completos, prazo verdadeiro e margem para imprevistos. Não use limite bancário nem projeção otimista como se fossem recursos disponíveis.
Com R$ 5 mil líquidos, primeiro cubra moradia, alimentação, saúde e transporte; depois parcelas e provisões; somente então distribua a sobra entre metas e lazer.
Escreva as premissas e a data da análise. Mudança de renda, taxa, contrato ou necessidade familiar exige nova conta. Antes de agir, responda qual problema será resolvido, qual o custo total, quando o dinheiro será necessário e o que ocorre se o plano precisar ser interrompido.
Aprofunde com este guia relacionado e esta leitura complementar.
Guia prático
Execução em etapas e teste de estresse
- calcular renda líquida.
- proteger essenciais.
- listar parcelas.
- criar provisões.
- definir margem.
- financiar metas por prioridade.
Depois, faça um teste de estresse: reduza a renda prevista, aumente um custo essencial e simule atraso. Se o plano passar a depender de crédito caro, venda apressada ou descumprimento, reduza valor, alongue prazo ou mude prioridade.
Guarde contratos, comprovantes, protocolos e simulações. Compare previsão e resultado no fechamento. Explique diferenças relevantes e escolha somente uma correção mensurável para o próximo ciclo. Em decisões compartilhadas, combine responsabilidade e limite que exige conversa.
Automação ajuda em alertas e transferências, mas não substitui conferência. Sistemas não percebem fraude, prioridade nova ou contrato alterado.
Guia prático
Erros, segurança e critérios de decisão
Evite usar percentual rígido, esconder déficit, contar limite como renda, financiar meta com dívida e zerar lazer de forma insustentável. Esses comportamentos transformam uma decisão aparentemente pequena em perda de liquidez, custo recorrente ou compromisso difícil de manter.
Confirme regras, instituições, documentos e beneficiários em canal independente. Consulte a fonte oficial: https://www.bcb.gov.br/cidadaniafinanceira. Nunca forneça senha, código de autenticação ou acesso remoto por solicitação recebida.
A decisão está madura quando você consegue explicar objetivo, custo, prazo, risco, liquidez e critério de saída. Se um desses pontos não estiver claro, pare e obtenha documentação. Comparar alternativas protege o orçamento.
Meça dois indicadores: execução das ações e resultado líquido. Movimento financeiro não é progresso por si só. Confirme economia, proteção ou avanço da meta. Revise após mudança material e procure profissional habilitado quando houver consequência jurídica, tributária ou patrimonial.
Guia prático
Rotina de acompanhamento
Faça uma revisão semanal de quinze minutos: confira lançamentos, compromissos, saldo realmente disponível e próxima ação. No fechamento mensal, atualize valores e registre o aprendizado.
Preserve despesas essenciais e uma margem realista. Se o plano competir com moradia, alimentação, saúde ou capacidade de trabalhar, ele precisa ser reduzido ou adiado. Não tente compensar atraso assumindo risco que você não compreende.
Este conteúdo é educativo e não substitui recomendação individual. Condições e regras mudam; confirme informações atuais nas fontes oficiais citadas.
Tire suas dúvidas
Perguntas frequentes
Preciso abrir três contas bancárias?+
Não. Categorias, envelopes digitais ou uma planilha podem funcionar, desde que os valores e destinos permaneçam claros.
Onde entra a reserva de emergência?+
Na camada de proteção de longo prazo, mantida separada de gastos previsíveis e usada conforme critérios definidos previamente.
Como organizar despesas anuais?+
Estime o valor e divida pelos meses até o vencimento. Reserve a parcela mensal na camada de compromissos próximos.
E se não sobrar para todas as camadas?+
Priorize necessidades essenciais, evite criar novas obrigações, revise despesas e busque negociação ou orientação quando houver endividamento.
Referências
Fontes e leitura oficial
Conteúdo consultado em 17/09/2026.
Guia prático
Aviso importante
Conteúdo educativo e geral, sem recomendação individual de investimento. Adapte valores, prazos e prioridades à sua realidade e procure orientação habilitada em situações complexas.

