


Calculadora de ajuste do orçamento
Informe a renda líquida e as despesas do cenário que deseja testar. Altere um valor por vez para visualizar o tamanho do ajuste necessário.
Resultado educativo. A ferramenta não calcula juros, encargos nem consequências contratuais de atraso.
Neste artigo:
- 01. Um orçamento deficitário pede escolhas explícitas
- 02. Separe necessidade, compromisso e escolha
- 03. Faça uma triagem do mês em seis passos
- 04. Exemplo: falta dinheiro antes do fim do mês
- 05. Cuidado com soluções que apenas empurram o problema
- 06. Compare alternativas antes de aceitar
- 07. Calcule o tamanho exato do ajuste
- 08. Aplicação e conexão com o planejamento
- 09. Verificação final antes de agir
- 010. Rotina de manutenção
- 011. Aviso importante
- 012. Dúvidas frequentes
- 013. Referências
Contexto
Um orçamento deficitário pede escolhas explícitas
Quando as despesas previstas superam a renda, não adianta distribuir o mesmo dinheiro duas vezes. O primeiro passo é admitir o tamanho da diferença e escolher o que será protegido, ajustado ou negociado.
Isso não significa tratar todo gasto não essencial como irresponsável. Significa organizar decisões por impacto e urgência, mantendo uma visão realista do mês atual e dos próximos.
Guia prático
Separe necessidade, compromisso e escolha
Necessidades essenciais sustentam moradia, alimentação, saúde, transporte necessário e serviços básicos. Compromissos incluem parcelas, contratos, impostos e outras obrigações com data definida. Gastos ajustáveis podem ser reduzidos, substituídos ou adiados com menor dano imediato.
A classificação depende da realidade da casa. Internet pode ser essencial para quem trabalha remotamente; um transporte mais caro pode ser necessário para tratamento médico. O nome da categoria ajuda, mas a função do gasto é o que determina sua prioridade.
Guia prático
Faça uma triagem do mês em seis passos
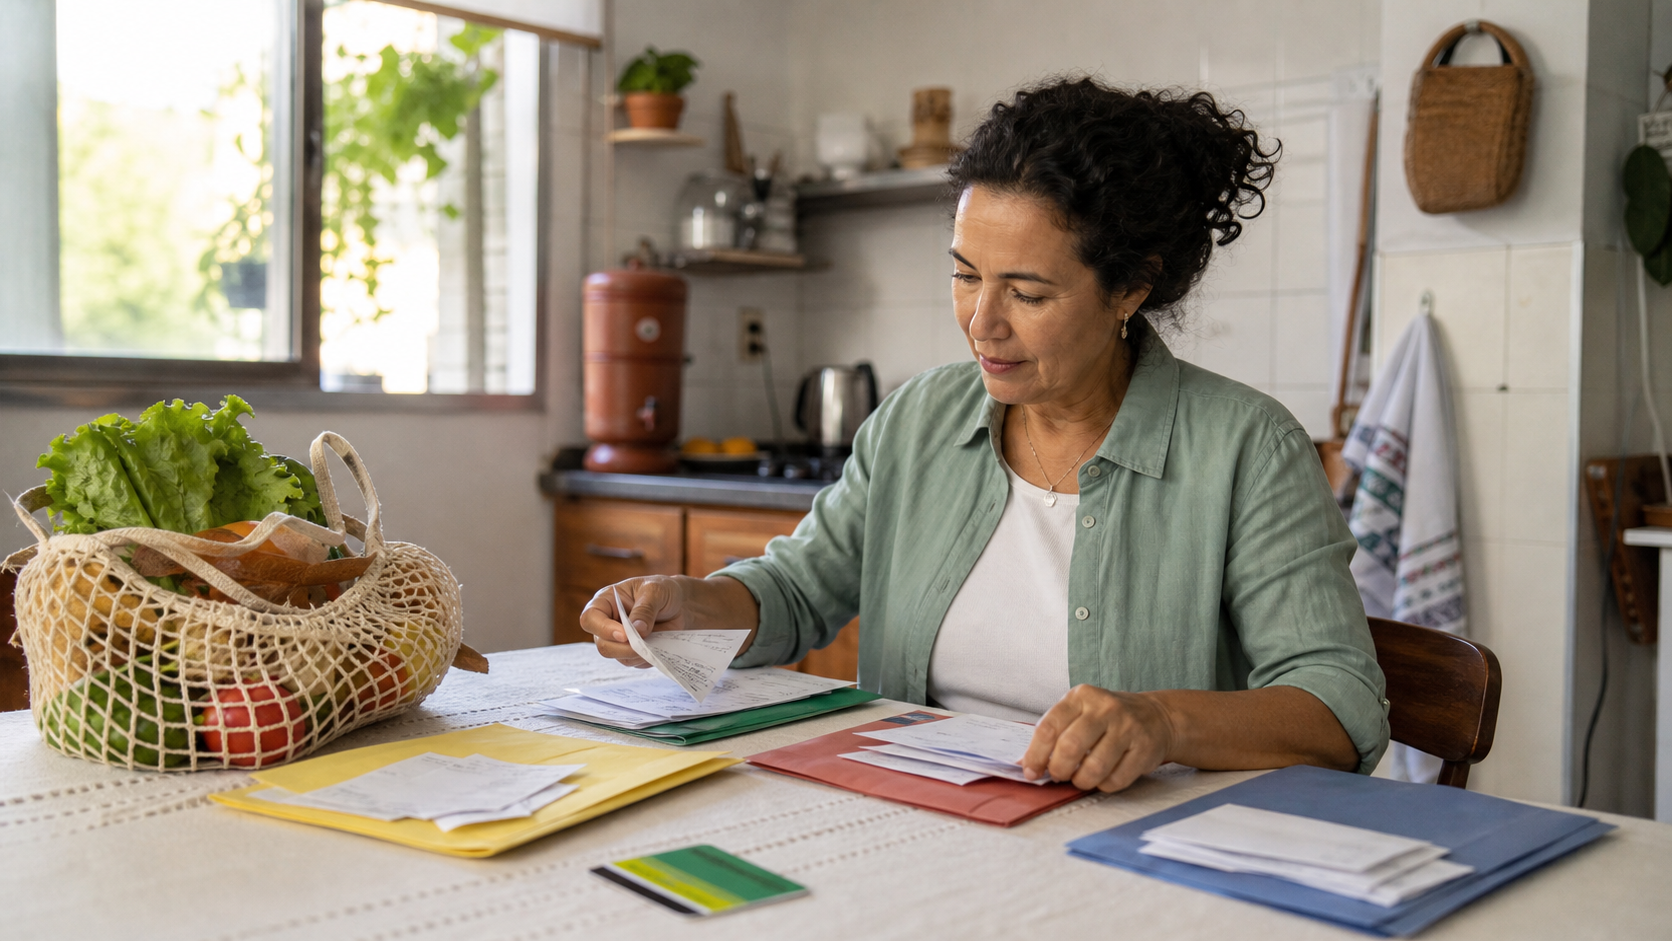
- Some somente a renda líquida confirmada para o período.
- Liste saldos, contas, parcelas e vencimentos sem esconder atrasos.
- Marque o que protege necessidades básicas e consequências graves imediatas.
- Suspenda ou reduza gastos ajustáveis antes de contratar novo crédito.
- Calcule a diferença que ainda falta, em vez de tentar resolver todas as contas ao mesmo tempo.
- Contate credores e prestadores com antecedência para entender alternativas formais.
Guia prático
Exemplo: falta dinheiro antes do fim do mês
Uma família prevê renda líquida de R$ 4.200 e despesas de R$ 4.650. O déficit é de R$ 450. Em vez de pagar aleatoriamente as primeiras cobranças, ela mantém aluguel, alimentação, medicamentos, transporte e contas básicas. Depois encontra R$ 180 em gastos ajustáveis que podem ser suspensos.
Ainda faltam R$ 270. A família procura o credor de uma obrigação antes do vencimento, compara propostas e testa se a nova parcela cabe também nos dois meses seguintes. O objetivo não é apenas fechar hoje, mas evitar que o ajuste crie um déficit recorrente.
Guia prático
Cuidado com soluções que apenas empurram o problema
Usar rotativo do cartão, cheque especial ou novo empréstimo sem comparar o custo efetivo pode transformar uma diferença pontual em dívida cara. Alongar um acordo reduz a parcela, mas pode elevar o valor total pago.
Não forneça senhas, códigos ou dados por links recebidos em mensagens. Procure os canais oficiais da instituição. Em qualquer negociação, confirme valor total, juros, encargos, quantidade de parcelas, vencimentos e condições para atraso ou quitação antecipada.
Guia prático
Compare alternativas antes de aceitar
Monte pelo menos dois cenários: um com cortes e ajustes internos e outro com a proposta de negociação. Use a calculadora disponível nesta página para registrar renda, despesas e o saldo de cada cenário.
Uma proposta só é sustentável se a nova parcela couber após as despesas essenciais e se houver espaço para variações normais do mês. Guarde os comprovantes e atualize o orçamento assim que o acordo for formalizado.
Guia prático
Aplicação e conexão com o planejamento
O objetivo é proteger necessidades básicas e escolher cortes de maior impacto quando a renda não cobre tudo. Use dados confirmados, preserve despesas essenciais e mantenha margem para imprevistos. Não trate limite, projeção ou valor ainda não recebido como renda disponível.
Escreva premissas, prazo e resultado esperado. Uma decisão sustentável precisa funcionar também com renda menor ou custo essencial maior. Se depender de crédito caro, atraso ou resgate apressado, reduza valor, aumente prazo ou adie.
Continue por este guia relacionado e esta leitura complementar. Os links aprofundam etapas que não devem ser decididas isoladamente.
Guia prático
Verificação final antes de agir
- Defina o problema e a prioridade.
- Reúna extratos, contratos e documentos.
- Calcule custo total e impacto nos próximos meses.
- Confirme prazo, liquidez, risco e condição de saída.
- Compare alternativas equivalentes.
- Execute pelo canal oficial e guarde comprovantes.
- Revise o resultado no fechamento mensal.
Confirme regras atuais em https://www.bcb.gov.br/cidadaniafinanceira. Nunca compartilhe senha, código ou acesso remoto. Verifique instituição, endereço e beneficiário por canal independente.
Acompanhe execução e resultado líquido. Movimento de dinheiro não significa progresso: procure redução de custo, aumento de proteção ou avanço concreto da meta. Se houver desvio, identifique a causa e escolha uma correção mensurável.
Guia prático
Rotina de manutenção
Faça uma revisão semanal curta para conferir lançamentos, compromissos futuros, saldo realmente disponível e próxima ação. No fim do mês, atualize valores, arquive documentos e registre o aprendizado.
Preserve moradia, alimentação, saúde, transporte e capacidade de trabalhar. Em decisões compartilhadas, combine responsabilidade, calendário e limite que exige conversa.
Este conteúdo é educativo. Regras mudam, e questões jurídicas, tributárias ou de investimento podem exigir profissional habilitado e análise individual.
Guia prático
Aviso importante
Este conteúdo é educativo e não substitui orientação financeira, jurídica ou de defesa do consumidor individualizada. Contratos, juros, consequências do atraso e regras de renegociação variam. Leia as condições completas e procure canais oficiais ou profissional habilitado quando necessário.
Tire suas dúvidas
Dúvidas frequentes
Qual conta devo pagar primeiro?+
Não existe ordem universal. Proteja necessidades essenciais e avalie vencimento, consequência do atraso, custo e possibilidade de negociação de cada obrigação.
Vale pegar empréstimo para fechar o mês?+
Somente depois de verificar a causa do déficit e comparar o custo total com outras alternativas. Novo crédito pode aumentar o problema se a parcela não couber nos meses seguintes.
Uma parcela menor significa acordo melhor?+
Não necessariamente. Prazo maior pode reduzir a parcela e aumentar o total pago. Compare juros, encargos, número de parcelas e valor final.
Como usar a calculadora do artigo?+
Informe a renda líquida e todas as despesas do cenário atual. Depois altere uma variável por vez para visualizar quanto cada decisão muda o saldo mensal.
Referências
Referências
- Portal do Investidor/CVM — Planeje os seus gastos: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/organize-a-sua-vida-financeira/passo-03-planeje-os-seus-gastos
- Portal do Investidor/CVM — Livro TOP: Planejamento Financeiro Pessoal: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/livros-cvm/livro-top-planejamento-financeiro-pessoal/
- CAIXA — Organize seu orçamento: https://www.caixa.gov.br/educacao-financeira/voce/organize-orcamento/Paginas/default.aspx
- CAIXA — Receitas e despesas: https://www.caixa.gov.br/educacao-financeira/voce/receitas-despesas/Paginas/default.aspx
- Banco Central — Cidadania Financeira: https://www.bcb.gov.br/cidadaniafinanceira
Revisão editorial e YMYL: 23/08/2026.

